買進與持有
為什麼有些代幣化基金你根本買不到:三道門檻拆開看
有一次我們花了兩小時研究某個產品的結構與費用,然後在申購頁面看到一行字:本產品僅向合格投資人提供。這一行字該在第一分鐘就撞上我們,結果我們花到了第一百二十分鐘。
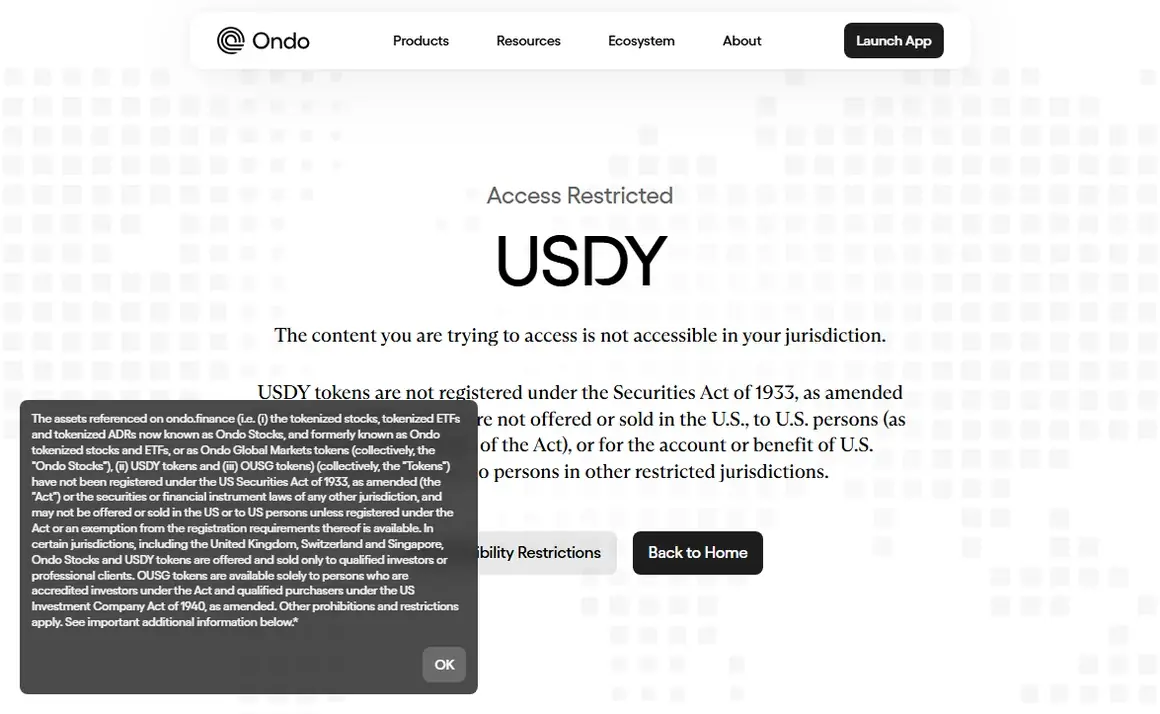
「未依 1933 年證券法註冊」「只賣給合格或專業客戶」——這類句子印在發行人自己的產品頁上,而它們擋住的其實是不同的關卡。資格門檻有三道,彼此獨立:各自由不同的理由設立、由不同的人執行、在流程的不同階段出現。三道都要過,而且順序上你應該在研究產品之前就把它們查完。
訂正說明(2026-09-13):本文不再把鏈上白名單寫成所有產品一律適用的法律義務,也移除沒有充分依據的統一核查時間。詳見更正紀錄。
第一道:投資人身分資格
這一道來自證券法規。很多國家的制度是:向一般公眾發行證券要經過完整的註冊與揭露程序,成本很高;但如果只向「有能力自行評估風險」的投資人發行,可以走豁免途徑。
所以發行人為了走豁免,就必須把買方限制在特定身分的人。各地對這個身分的定義與名稱不同——合格投資人、專業投資者、認可投資者等等,判斷標準通常圍繞資產規模、收入水準、投資經驗或專業資格。具體門檻以各地主管機關當期規定與發行人的認定程序為準,這裡不列數字,因為它們會改,而寫死的數字遲早變成錯的。
要確認自己的狀況,去兩個地方:你所在地主管機關的官方說明頁,以及該發行人自己的資格說明頁。後者最重要,因為實際執行的是發行人。
「我在交易所買得到,所以我有資格」——這個推論不成立。交易所上市的是二級市場流通的代幣,那是別人已經合法取得後再轉手的。你能在二級市場買到,不代表你能向發行人申購,也不代表你能贖回。兩條路的資格要求是分開的,兩條路那篇拆得更細。
第二道:地區限制
第二道跟你的錢多少無關,跟你人在哪裡、是哪裡的稅務居民有關。
最普遍的是排除美國人。理由跟針對誰無關:美國證券法的域外效力很強,發行人若要走豁免就必須明確排除。除此之外,各產品會另外排除一批司法管轄區,理由可能是當地監管不允許、可能是制裁名單、也可能純粹是發行人不想處理那裡的合規成本。
這道門檻在實務上常常直接體現為「網站打不開」——上面那張截圖就是這樣來的。從某些地區的網路連過去,產品頁直接變成那個樣子;那是地區限制生效,網站本身好好的。
要注意的是,用工具繞過這個限制去申購,通常違反你簽的服務條款。條款裡一般會有「你聲明自己不是受限制地區人士」這樣一句,簽下去之後如果實際上是,發行人有權拒絕贖回或採取其他措施。為了幾個百分點去承擔這個,不划算。
第三道:白名單位址
前兩道是「你這個人有沒有資格」,第三道是「你這個錢包位址有沒有被登記」。
很多 RWA 代幣的合約內建轉帳限制,只允許在已登記的位址之間轉移。這是部分發行人用來配合身分與制裁檢查的做法;是否設有凍結功能、哪些人可以轉入,要看個別產品的條款與合約權限。
從使用者角度,這一道的實際影響是:
- 你得先完成發行人的驗證流程,把位址登記上去,才能持有或轉移。
- 換錢包要重新登記。
- 如果你在二級市場買到代幣但位址沒登記,可能提不出來、也贖不掉。
這一道最容易被忽略,因為前兩道會在網頁上明白告訴你,第三道通常要到你真的去轉帳時才發現。所以它應該是你買之前主動去查的。
正確的順序
把三道門檻放到流程的最前面,可以省下很多時間:
- 打開發行人官網的資格限制或法律頁面,看地區限制名單裡有沒有你。
- 看投資人身分要求,對照自己的狀況。
- 查轉帳限制與白名單流程,確認自己做得到、也願意做。
- 以上三關都過了,再開始研究結構、費用與收益——也就是十四題那份清單。
先查這三步,能少花很多無效研究時間。資料找不到時先記下缺口,別把「尚未確認」當成「應該能買」。
為什麼要有這些門檻
從使用者角度,門檻就是阻礙。但理解它們為什麼存在,有助於判斷哪些門檻是實質保護、哪些只是發行人減少麻煩。
投資人身分門檻的原意是保護。註冊發行要做完整揭露,成本高但資訊透明;豁免發行省下成本,代價是揭露較少。監管機關的邏輯是:資訊少的商品,只賣給有能力自己查、也有能力承擔損失的人。這個邏輯在加密領域常被嘲笑成「只有富人能買好東西」,但它處理的是真實問題——揭露不足的商品確實比較危險。
地區限制多半是成本考量。要在一個國家合法提供金融商品,通常要研究當地法規、可能要申請牌照、要處理當地的稅務與申報。對一個規模不大的發行人來說,把不熟悉的地區直接排除,比投入資源去合規便宜得多。
白名單是部分產品的轉帳條件。對採許可制轉帳的產品,白名單可以用來配合身分與制裁檢查。合規義務不等於一律必須採用鏈上白名單;具體要求仍取決於產品結構與適用法規。
三道門檻裡,只有第一道是「針對你的能力」,另外兩道是「針對發行人的方便與義務」。所以過不了第二、三道不代表這個產品不適合你,只代表這條路不通。過不了第一道就該停下來想一想:這個商品的揭露程度,是不是預設了持有人有能力自己做功課?
過不了怎麼辦
三個方向,各有各的代價。
找面向一般投資人的同類產品。同一個底層資產類別,有些產品的設計本來就是給非合格投資人的。它們的結構通常不同:常見的做法是由境外實體發行生息票據,註冊基金份額那一類反而少見,法律地位與資產隔離程度也跟著不一樣。代幣化美債那篇把這幾種結構的差別講清楚了。
走二級市場。如果那個代幣在市場上流通、而且沒有白名單限制,這條路可行。代價是價格、流動性和退路都要自己承擔,流動性那篇講的風險全部適用。
接受這個不適合你。這是最不受歡迎但常常最正確的選項。資格門檻設在那裡是有理由的——那些產品的設計假設了持有人有能力承擔特定的風險與流動性限制。繞過門檻去買,等於把自己塞進一個原本沒打算給你的結構裡。
最後把界線說清楚。資格門檻與地區限制由發行人與各地法規決定,會隨時調整;本文只說明它們的運作方式,未對任何人的資格作出認定。代幣化商品不保證本金,極端情況下可能損失全部本金。動手前請確認你所在地的規定,必要時諮詢專業人士。本文不構成投資建議。
SEC 投資人教育網站的Regulation D 私募投資人公告說明美國 Rule 506(b) 與 506(c) 的投資人範圍及驗證要求;Ondo 的USDY Eligibility則列出該產品當期的地區禁限與資格要求。前者只適用於相應的美國私募豁免,後者只適用於 USDY;都不能拿來替讀者判定其他產品或地區的資格。