কেনা ও ধরে রাখা
কিছু টোকেনাইজড ফান্ড আপনি কেন কিনতেই পারবেন না: তিনটি দরজা আলাদা করে দেখা
একবার আমরা একটা পণ্যের কাঠামো আর খরচ নিয়ে দুই ঘণ্টা গবেষণা করলাম, তারপর সাবস্ক্রিপশনের পাতায় চোখে পড়ল একটা লাইন: এই পণ্য কেবল স্বীকৃত বিনিয়োগকারীদের জন্য। এই কথাটা প্রথম মিনিটে জানার কথা, একশো বিশ মিনিটে নয়।
যোগ্যতার শর্তকে বেশির ভাগ মানুষ একটাই ধাপ ধরে নেন — একবার পেরিয়ে গেলে রাস্তা খোলা। ধাপটা একটা নয়, তিনটি আলাদা দরজা। প্রতিটির পেছনে আলাদা কারণ, প্রতিটি কার্যকর করে আলাদা পক্ষ, আর প্রতিটি সামনে আসে প্রক্রিয়ার আলাদা ধাপে। তিনটিই পেরোতে হবে — এবং ক্রম অনুযায়ী, পণ্য নিয়ে গবেষণা শুরু করার আগেই এগুলো যাচাই করে নেওয়া উচিত।
সংশোধনী (১৩ সেপ্টেম্বর ২০২৬): অন-চেইন হোয়াইটলিস্টকে সব পণ্যের জন্য একই আইনি বাধ্যবাধকতা বলা আর হচ্ছে না, আর যথেষ্ট ভিত্তি ছাড়া দেওয়া একক যাচাইয়ের সময়ও সরানো হয়েছে। বিস্তারিত সংশোধনীর তালিকায়।
প্রথম দরজা: বিনিয়োগকারী হিসেবে আপনার মর্যাদা
এই দরজাটা আসে সিকিউরিটিজ আইন থেকে। বহু দেশের ব্যবস্থা এমন: সাধারণ জনগণের কাছে সিকিউরিটি ইস্যু করতে হলে পূর্ণাঙ্গ নিবন্ধন আর তথ্য-প্রকাশের প্রক্রিয়া পেরোতে হয়, যার খরচ অনেক; কিন্তু কেবল “নিজে ঝুঁকি বিচার করার সামর্থ্য আছে” এমন বিনিয়োগকারীদের কাছে ইস্যু করলে ছাড়ের পথে যাওয়া যায়।
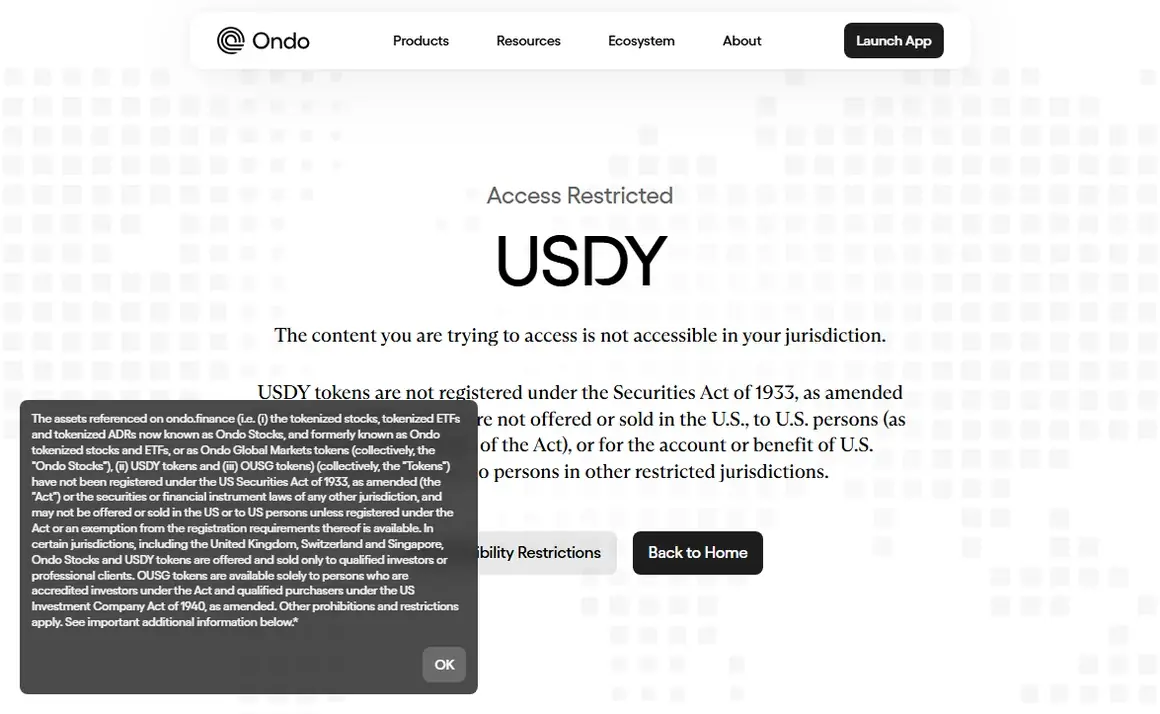
তাই ছাড়ের পথে যেতে হলে ইস্যুকারীকে ক্রেতাদের নির্দিষ্ট মর্যাদার মানুষের মধ্যে সীমাবদ্ধ রাখতে হয়। জায়গাভেদে এই মর্যাদার সংজ্ঞা আর নাম আলাদা — accredited investor, professional investor, qualified investor ইত্যাদি — আর বিচারের মাপকাঠি সাধারণত ঘোরে সম্পদের আকার, আয়ের স্তর, বিনিয়োগের অভিজ্ঞতা বা পেশাগত সনদের চারপাশে। নির্দিষ্ট সীমা কত, সেটা আপনার এলাকার নিয়ন্ত্রক সংস্থার তৎকালীন বিধি আর ইস্যুকারীর নিজস্ব যাচাই-প্রক্রিয়া অনুযায়ী; এখানে কোনো সংখ্যা লিখছি না, কারণ সেগুলো বদলায় — আর বসিয়ে দেওয়া সংখ্যা একদিন ভুল হয়ে যায়।
নিজের অবস্থা মিলিয়ে নিতে দুই জায়গায় যান: আপনার এলাকার নিয়ন্ত্রক সংস্থার অফিশিয়াল ব্যাখ্যা-পাতা, আর ওই ইস্যুকারীর নিজের যোগ্যতা-সংক্রান্ত পাতা। দ্বিতীয়টাই বেশি জরুরি, কারণ বাস্তবে কার্যকর করে ইস্যুকারীই।
“এক্সচেঞ্জে তো কিনতে পারছি, তার মানে আমার যোগ্যতা আছে” — এই যুক্তি টেকে না। এক্সচেঞ্জে তালিকাভুক্ত হয় সেকেন্ডারি বাজারে হাতবদল হওয়া টোকেন, অর্থাৎ অন্য কেউ বৈধভাবে সেটা নেওয়ার পর হাত ঘুরিয়ে দিচ্ছে। সেকেন্ডারি বাজারে কিনতে পারা মানে এই নয় যে আপনি ইস্যুকারীর কাছে সাবস্ক্রাইব করতে পারবেন, কিংবা রিডেম্পশন করতে পারবেন। দুই পথের যোগ্যতার শর্ত আলাদা — ব্যাপারটা আরও খুলে বলা আছে দুই পথ নিয়ে লেখাটিতে।
দ্বিতীয় দরজা: অঞ্চলভিত্তিক নিষেধাজ্ঞা
এই দরজাটার সঙ্গে আপনার টাকার অঙ্কের সম্পর্ক নেই; সম্পর্ক আছে আপনি কোথায় আছেন আর কোন দেশের কর-আবাসিক, তার সঙ্গে।
সবচেয়ে সাধারণ হলো মার্কিন নাগরিকদের বাদ দেওয়া। কারণটা বসে আছে মার্কিন সিকিউরিটিজ আইনের সীমানা-পেরোনো প্রয়োগক্ষমতায়: সেটা এত জোরালো যে ছাড়ের পথে থাকতে হলে ইস্যুকারীকে স্পষ্ট করে মার্কিন নাগরিকদের বাদ দিতেই হয়। এর বাইরে প্রতিটি পণ্য আলাদা করে আরও কিছু এলাকা বাদ দেয় — কারণ হতে পারে সেখানকার নিয়ন্ত্রক অনুমতি দেয় না, হতে পারে নিষেধাজ্ঞার তালিকা, আবার নিছক এমনও হতে পারে যে ওই এলাকার কমপ্লায়েন্স-খরচ ইস্যুকারী নিতে চায় না।
দক্ষিণ এশিয়ার পাঠকদের জন্য এখানে বাড়তি একটা স্তর আছে। বাংলাদেশে ক্রিপ্টো লেনদেন কেন্দ্রীয় ব্যাংকের নিষেধের আওতায়, আর ভারতে এটি বৈধ হলেও আলাদা করের কাঠামো ও বৈদেশিক মুদ্রা-সংক্রান্ত বিধি প্রযোজ্য। অর্থাৎ ইস্যুকারীর তালিকায় আপনার দেশ না থাকলেও, আপনার নিজের দেশের নিয়ম আলাদা করে দেখে নিতে হবে — এই দুটো এক জিনিস নয়।
বাস্তবে এই দরজাটা প্রায়ই সরাসরি “ওয়েবসাইটই খুলছে না” রূপে দেখা দেয়।
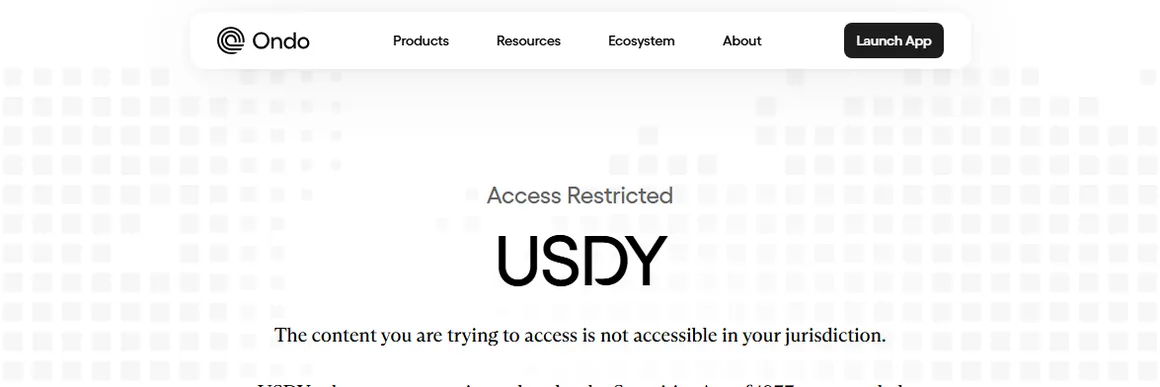
মনে রাখবেন, কোনো কৌশলে এই নিষেধাজ্ঞা পাশ কাটিয়ে সাবস্ক্রাইব করা সাধারণত আপনার সই করা সেবার শর্তেরই লঙ্ঘন। শর্তে সচরাচর এমন একটা লাইন থাকে — “আপনি ঘোষণা করছেন যে আপনি নিষিদ্ধ অঞ্চলের বাসিন্দা নন”। সই করার পর বাস্তবে যদি উল্টোটা হয়, ইস্যুকারী রিডেম্পশন আটকে দেওয়া বা অন্য ব্যবস্থা নেওয়ার অধিকার রাখে। কয়েক শতাংশ আয়ের জন্য এই ঝুঁকি নেওয়া লাভজনক নয়।
তৃতীয় দরজা: হোয়াইটলিস্ট করা ঠিকানা
প্রথম দুটো দরজা “আপনি মানুষটার যোগ্যতা আছে কি না” নিয়ে; তৃতীয়টা “আপনার ওয়ালেট-ঠিকানাটা নিবন্ধিত কি না” নিয়ে।
অনেক RWA টোকেনের কন্ট্রাক্টে হস্তান্তরের সীমা থাকে, তাই কেবল নিবন্ধিত ঠিকানার মধ্যে টোকেন সরানো যায়। কিছু ইস্যুকারী পরিচয় ও নিষেধাজ্ঞা যাচাইয়ের কাজে এই ব্যবস্থা ব্যবহার করে। টোকেন ফ্রিজ করা যায় কি না, কার ঠিকানায় পাঠানো যায়, তা নির্দিষ্ট পণ্যের শর্ত ও কন্ট্রাক্টের ক্ষমতা দেখে জানতে হবে।
ব্যবহারকারীর দিক থেকে এর বাস্তব প্রভাব:
- আগে ইস্যুকারীর যাচাই-প্রক্রিয়া শেষ করে ঠিকানাটা নিবন্ধন করাতে হবে, তবেই ধরে রাখা বা সরানো যাবে।
- ওয়ালেট বদলালে আবার নতুন করে নিবন্ধন করাতে হবে।
- সেকেন্ডারি বাজার থেকে টোকেন কিনলেন, অথচ ঠিকানাটা নিবন্ধিত হয়নি; তখন সেটা তুলতেও না পারতে পারেন, রিডিমও করতে না পারতে পারেন।
এই দরজাটাই সবচেয়ে বেশি চোখ এড়িয়ে যায়, কারণ প্রথম দুটো ওয়েবপেজেই পরিষ্কার করে বলে দেওয়া থাকে, আর তৃতীয়টা সাধারণত ধরা পড়ে যখন আপনি সত্যিই টোকেন সরাতে যান। তাই এটা কেনার আগে নিজে থেকে খুঁজে দেখার জিনিস।
সঠিক ক্রমটা কী
তিনটি দরজাকে প্রক্রিয়ার একেবারে শুরুতে বসিয়ে দিলে অনেকটা সময় বাঁচে:
- ইস্যুকারীর ওয়েবসাইটে যোগ্যতা-সীমা বা আইনি পাতাটা খুলুন, দেখুন নিষিদ্ধ অঞ্চলের তালিকায় আপনি আছেন কি না।
- বিনিয়োগকারীর মর্যাদা-সংক্রান্ত শর্ত দেখুন, নিজের অবস্থার সঙ্গে মিলিয়ে নিন।
- হস্তান্তরের সীমা আর হোয়াইটলিস্টের প্রক্রিয়া দেখে নিশ্চিত হন যে আপনি সেটা করতে পারবেন, আর করতে চানও।
- এই তিনটি পেরোলে তবেই কাঠামো, খরচ আর আয় নিয়ে গবেষণা শুরু করুন — অর্থাৎ চোদ্দটি প্রশ্নের সেই তালিকা।
এই তিনটি বিষয় আগে যাচাই করলে অকারণ গবেষণায় সময় কম নষ্ট হয়। তথ্য না পেলে কী জানা বাকি তা লিখে রাখুন; “এখনো নিশ্চিত নই” থেকে “সম্ভবত কিনতে পারব” ধরে নেবেন না।
এই দরজাগুলো আছে কেন
ব্যবহারকারীর চোখে দরজা মানেই বাধা। কিন্তু কেন সেগুলো আছে সেটা বুঝলে বিচার করা সহজ হয় — কোনটা সুরক্ষা, আর কোনটা নিছক ইস্যুকারীর ঝামেলা কমানোর ব্যবস্থা।
বিনিয়োগকারীর মর্যাদা-সংক্রান্ত শর্তের মূল উদ্দেশ্য সুরক্ষা। নিবন্ধিত ইস্যুতে পূর্ণ তথ্য-প্রকাশ করতে হয়: খরচ বেশি, কিন্তু তথ্য স্বচ্ছ; ছাড়ের পথে খরচ বাঁচে, বিনিময়ে তথ্য-প্রকাশ কম। নিয়ন্ত্রকের যুক্তি হলো — যে পণ্যের তথ্য কম, সেটা কেবল তাদের কাছেই বিক্রি হোক যারা নিজে খুঁজে দেখতে পারেন এবং ক্ষতিটাও সইতে পারেন। ক্রিপ্টো-জগতে এই যুক্তিকে প্রায়ই “ভালো জিনিস শুধু ধনীদের জন্য” বলে ব্যঙ্গ করা হয়, কিন্তু এটা একটা সত্যিকারের সমস্যার মোকাবিলা করে — কম তথ্য-প্রকাশের পণ্য সত্যিই বেশি বিপজ্জনক।
অঞ্চলভিত্তিক নিষেধাজ্ঞা বেশির ভাগ ক্ষেত্রেই খরচের হিসাব। কোনো দেশে বৈধভাবে আর্থিক পণ্য দিতে হলে সাধারণত সেখানকার আইন পড়তে হয়, লাইসেন্স লাগতে পারে, স্থানীয় কর ও রিপোর্টিং সামলাতে হয়। ছোট আকারের ইস্যুকারীর পক্ষে অচেনা এলাকা সরাসরি বাদ দিয়ে দেওয়াই কমপ্লায়েন্সে বিনিয়োগ করার চেয়ে সস্তা।
কিছু পণ্যে হোয়াইটলিস্ট হস্তান্তরের একটি শর্ত। অনুমতিনির্ভর হস্তান্তরের পণ্যে পরিচয় ও নিষেধাজ্ঞা যাচাইয়ের কাজে এটি ব্যবহার করা যায়। নিয়ম মানার বাধ্যবাধকতা থাকলেই সব ক্ষেত্রে অন-চেইন হোয়াইটলিস্ট বাধ্যতামূলক হয় না; নির্দিষ্ট চাহিদা পণ্যের কাঠামো ও প্রযোজ্য আইনের ওপর নির্ভর করে।
আপনার জন্য এর বাস্তব মানেটা দাঁড়ায় এ রকম। তিনটি দরজার মধ্যে কেবল প্রথমটাই “আপনার সামর্থ্য” নিয়ে; বাকি দুটো ইস্যুকারীর সুবিধা আর দায় নিয়ে। তাই দ্বিতীয় বা তৃতীয় দরজায় আটকে গেলে ধরে নিন কেবল এই পথটাই বন্ধ হলো, পণ্যটা আপনার জন্য অনুপযুক্ত বলে নয়। কিন্তু প্রথম দরজায় আটকালে একবার থেমে ভাবা দরকার: এই পণ্যের তথ্য-প্রকাশের মাত্রা কি ধরেই নিয়েছে যে ধারক নিজে সব খুঁজে দেখার সামর্থ্য রাখেন?
পেরোতে না পারলে কী করবেন
তিনটি দিক, প্রত্যেকটার নিজের মূল্য আছে।
সাধারণ বিনিয়োগকারীর জন্য বানানো একই ধরনের পণ্য খুঁজুন। একই শ্রেণির নিচের সম্পদ নিয়ে কিছু পণ্যের নকশাই করা হয় অ-স্বীকৃত বিনিয়োগকারীদের জন্য। এগুলোর কাঠামো সাধারণত আলাদা হয় — প্রচলিত রূপটা হলো অফশোর সত্তার ইস্যু করা আয়-দেওয়া নোট — নিবন্ধিত ফান্ডের অংশ এখানে পাবেন না। আইনি অবস্থান আর সম্পদের পৃথকীকরণের মাত্রাও এক নয়। এই কাঠামোগুলোর পার্থক্য পরিষ্কার করে বলা আছে টোকেনাইজড ট্রেজারির গাইডে।
সেকেন্ডারি বাজারে যান। ওই টোকেন যদি বাজারে হাতবদল হয় আর হোয়াইটলিস্টের বাধা না থাকে, এই পথটা খোলা। মূল্য হলো, দাম, তারল্য আর বেরোনোর পথ — সবই আপনার নিজের কাঁধে। তারল্য নিয়ে লেখাটির সব ঝুঁকি এখানে প্রযোজ্য।
মেনে নিন যে এটা আপনার জন্য নয়। এই বিকল্পটা সবচেয়ে অপ্রিয়, কিন্তু প্রায়ই সবচেয়ে সঠিক। যোগ্যতার শর্ত কারণ ছাড়া বসানো হয়নি — ওই পণ্যগুলোর নকশা ধরেই নিয়েছে যে ধারক নির্দিষ্ট কিছু ঝুঁকি আর তারল্যের সীমা সইতে পারবেন। দরজা পাশ কাটিয়ে কেনা মানে নিজেকে এমন একটা কাঠামোর ভেতরে বসিয়ে দেওয়া, যেটা আপনার কথা ভেবে বানানো হয়নি।
যোগ্যতার শর্ত ও অঞ্চলভিত্তিক নিষেধাজ্ঞা ঠিক করে ইস্যুকারী এবং স্থানীয় আইন; সেগুলো যেকোনো সময় বদলাতে পারে। এই লেখা কেবল ব্যবস্থাটা কীভাবে কাজ করে তা ব্যাখ্যা করে — কারও যোগ্যতা সম্পর্কে সিদ্ধান্ত দেয় না। টোকেনাইজড পণ্য মূলধনের নিশ্চয়তা দেয় না; চরম পরিস্থিতিতে পুরো মূলধন হারাতে পারেন। হাত দেওয়ার আগে নিজের এলাকার নিয়ম মিলিয়ে নিন, প্রয়োজনে পেশাদারের পরামর্শ নিন। এই লেখা বিনিয়োগ পরামর্শ নয়।
যে নথি মিলিয়ে দেখা হয়েছে (২০২৬-০৯)। SEC-র বিনিয়োগকারী শিক্ষা সাইটের Regulation D প্রাইভেট প্লেসমেন্ট বুলেটিন মার্কিন Rule 506(b) ও 506(c)-এর বিনিয়োগকারী ও যাচাইয়ের পরিসর ব্যাখ্যা করে। Ondo-র USDY Eligibility ওই পণ্যের চলতি অঞ্চলভিত্তিক নিষেধাজ্ঞা ও যোগ্যতার শর্ত দেয়। প্রথমটি শুধু সংশ্লিষ্ট মার্কিন private-offering exemption-এর জন্য, দ্বিতীয়টি শুধু USDY-এর জন্য; অন্য পণ্য বা অঞ্চলে পাঠকের যোগ্যতা এগুলো দিয়ে ঠিক করা যায় না।