কেনা ও ধরে রাখা
বাইন্যান্স অ্যাকাউন্ট খোলার নিয়ম: রেজিস্ট্রেশন, KYC ও নিরাপত্তার ধাপ
রেজিস্ট্রেশন, KYC, অ্যাকাউন্ট নিরাপত্তা ও উত্তোলনের নেটওয়ার্ক বাছাই—এই লেখায় প্রতিটি ধাপ সাজানো আছে। P2P অংশে কেবল এসক্রো ও প্রতারণার ঝুঁকি ব্যাখ্যা করা হয়েছে; বাংলাদেশের নিষিদ্ধ স্থানীয় পেমেন্ট-পথের নির্দেশনা নেই।
অনেকেই জিজ্ঞেস করেন, টোকেনাইজড সম্পদ নিয়ে লেখা একটা সাইটে এক্সচেঞ্জে অ্যাকাউন্ট খোলার নিয়ম কেন থাকবে। কারণ এক্সচেঞ্জ এখানে উদ্দেশ্য নয়, উদ্দেশ্যের পথে পড়া একটা চৌকাঠ মাত্র — অনেক RWA টোকেনের সেকেন্ডারি বাজার এক্সচেঞ্জেই বসে, আর স্টেবলকয়েনে বদলাতে চাইলেও কোথাও না কোথাও তো যেতে হয়। তাই এই ধাপটা একবার পরিষ্কার করে লিখে রাখছি — উদাহরণ হিসেবে বাইন্যান্স ধরে (নামটা বাংলায় অনেকে বাইনান্স বানানেও লেখেন, জিনিস একটাই) — তারপর আমরা আবার সম্পদের কথাতেই ফিরে যাব।
সংশোধনী (১৩ সেপ্টেম্বর ২০২৬): কোন পরিচয়পত্র চলবে, যাচাইয়ের সময় এবং উত্তোলনের হোয়াইটলিস্ট কতটা সুরক্ষা দেয়—এসব নিয়ে অতিরিক্ত নিশ্চয়তার ভাষা সরিয়ে অঞ্চল ও তৎকালীন পৃষ্ঠার ওপর নির্ভরতা পরিষ্কার করা হয়েছে। বিস্তারিত সংশোধনীর তালিকায়।
আপনি যদি নিশ্চিতই না হন যে আপনার আদৌ এক্সচেঞ্জ অ্যাকাউন্ট লাগবে কি না, তাহলে আগে পড়ে নিন এক্সচেঞ্জ থেকে কেনা নাকি অন-চেইনে সরাসরি — ওই লেখাটা বলে দেয় দুই পথ কার জন্য কেমন। খোলার সিদ্ধান্ত পাকা হলে তবেই নিচে নামুন।
শুরু করার আগে: তিনটে জিনিস হাতের কাছে রাখুন
এই তিনটে আগেই গুছিয়ে রাখলে মাঝপথে থেমে খুঁজতে যেতে হবে না:
- একটা ইমেইল ঠিকানা, যেটা আপনি দীর্ঘদিন ব্যবহার করবেন। সাময়িক বা ডিসপোজেবল ইমেইল নয়, অফিসের ইমেইলও নয়। নিরাপত্তা-সংক্রান্ত সব নোটিশ আর উত্তোলনের নিশ্চিতকরণ পরে এই ঠিকানাতেই যাবে, আর পরে গিয়ে ইমেইল বদলানো বেশ ঝক্কির কাজ।
- বর্তমান যাচাই-পাতায় তালিকাভুক্ত বৈধ নথি। কোন ধরনের নথি ও ছবি গ্রহণ করা হবে তা বসবাসের দেশ ও যাচাইয়ের ধাপ অনুযায়ী বদলাতে পারে; আপনি কাজ করার সময় পাতায় যে শর্ত দেখবেন সেটাই মানুন। নথির মেয়াদ, ছবির স্বচ্ছতা এবং কাটাছেঁড়া বা সম্পাদনা না থাকার বিষয়টি জমা দেওয়ার আগে মিলিয়ে নিন।
- ফোনে আগেই একটা অথেনটিকেটর অ্যাপ বসিয়ে রাখুন। কোন কোম্পানির, তাতে কিছু যায়-আসে না; ৬ অঙ্কের বদলে-যাওয়া কোড বানাতে পারলেই হলো। দুই-ধাপ যাচাই সেট করার ধাপে এসে অ্যাপ খুঁজতে বসলে তাড়াহুড়োয় গোলমাল হয়ে যায়।
কোন অঞ্চলের ইন্টারফেস ব্যবহার করবেন। বাইন্যান্সের অনেকগুলো ভাষা-সংস্করণ আছে, আর ঠিকানার ভাষা-অংশটা অ্যাকাউন্টের ওপর কোনো প্রভাব ফেলে না। ইংরেজি ইন্টারফেসে রেজিস্ট্রেশন করে পরে অন্য ভাষায় যেতে চাইলে যেকোনো সময় বদলে নিতে পারবেন। আসল প্রভাব ফেলে পরিচয় যাচাইয়ের সময় আপনি বসবাসের দেশ হিসেবে যেটা লিখবেন সেটা — ওটা সত্যি লিখতে হবে, আর পরে কোন কোন সুবিধা আপনি ব্যবহার করতে পারবেন তার সঙ্গে ওটার সরাসরি সম্পর্ক আছে।
এর সঙ্গে জুড়ে থাকা আরেকটা প্রশ্ন আছে, আর সেটা এই লেখার সবচেয়ে জরুরি কথাগুলোর একটা: আপনার এলাকায় এ ধরনের প্ল্যাটফর্ম ব্যবহার করা, কিংবা স্থানীয় মুদ্রায় টাকা ঢোকানো-বের করা আদৌ অনুমোদিত কি না। বাংলাদেশের ক্ষেত্রে অবস্থানটা কী, সেটা নিচে বাংলাদেশ ব্যাংকের অবস্থান অংশে আলাদা করে লেখা আছে — নিচে নামার আগে ওইটুকু একবার পড়ে নেবেন। ভারত কিংবা অন্য কোথাও থেকে পড়লে নিয়মটা ঠিক এই মুহূর্তে কী দাঁড়িয়ে আছে সেটা আমি এখানে লিখে দিচ্ছি না — লিখলে কিছুদিন পরেই সেটা ভুল হয়ে যাবে, আর এই একটা জায়গায় ভুল তথ্যের দাম অন্য যেকোনো জায়গার চেয়ে বেশি। সংশ্লিষ্ট নিয়ন্ত্রক সংস্থার নিজের পাতা থেকে দেখে নেওয়াটাই এখানে একমাত্র নির্ভরযোগ্য পথ।
প্রথম ধাপ: অ্যাকাউন্ট তৈরি, আর রেফারেল কোড বসে কোথায়
রেজিস্ট্রেশনের পাতাটা নিজে খুব সোজা: ইমেইল বা ফোন নম্বর দিন, পাসওয়ার্ড ঠিক করুন, যাচাই করুন। দেখতে মোটামুটি এ রকম।
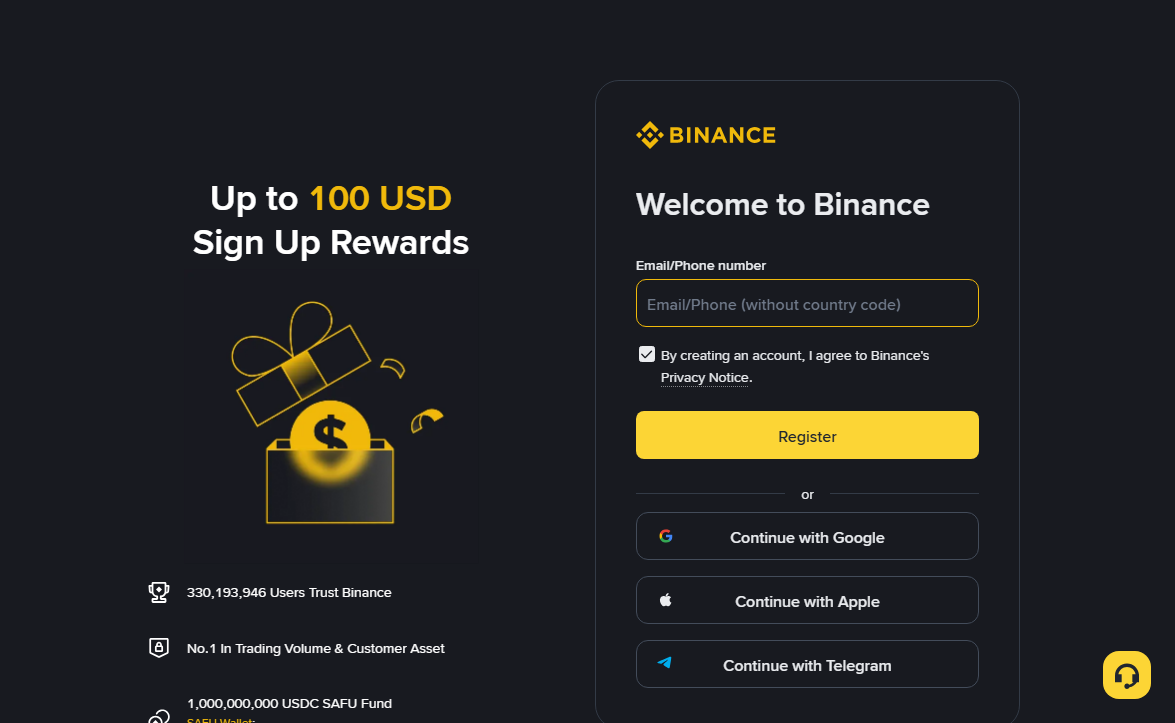
এই ধাপে সবচেয়ে সহজে যেটা চোখ এড়িয়ে যায়, সেটা হলো রেফারেল কোডের ঘরটা। বেশির ভাগ সংস্করণে এটা প্রথম পর্দায় সরাসরি দেখা যায় না — “রেফারেল কোড (ঐচ্ছিক)” জাতীয় একটা ভাঁজ-করা অংশের নিচে থাকে, নয়তো ইমেইল দেওয়ার পর পরের পাতায় গিয়ে দেখা দেয়। আবার কিছু সংস্করণে আপনি কোড-সহ লিংক দিয়ে ঢুকলে সিস্টেম নিজেই সেটা বসিয়ে নেয়, আর আপনি কেবল পাতার কোনো এক কোণে ছোট হরফে রেফারারের তথ্যটুকু লেখা দেখতে পান।
তাই সবচেয়ে ঝামেলাহীন পথটা একটাই: এই সাইটের রেফারেল কোড BNW88 নিয়ে যাওয়া লিংক দিয়ে অ্যাকাউন্ট খুলুন। কোডটা ঠিকানার সঙ্গেই চলে যায় — আপনাকে ঘর খুঁজতে হবে না, খোঁজার মতো ঘরও নেই। এই পথে খোলা অ্যাকাউন্টে ট্রেডিং ফি-র পাঁচ ভাগের এক ভাগ পর্যন্ত বেঁচে যেতে পারে। ছাড়টা বসে আপনার অ্যাকাউন্টের খাতায়; এই সাইট প্রচারের জন্য কিছু পায় কি না, সেটা আলাদা প্রশ্ন — লিংকটা ব্যবহার না করলে ওই ছাড়ের টাকা অন্য কারও হাতে যায় না, শুধু আপনারই থাকে না।
এটি একটি প্রচারমূলক লিংক। ক্রিপ্টো লেনদেনে ঝুঁকি আছে; এই সাইট বিনিয়োগ পরামর্শ দেয় না। প্রকৃত ছাড়ের হার বাইন্যান্সের তৎকালীন পেজ অনুযায়ী, নীতি বদলাতেও পারে।
তাই ফর্ম জমা দেওয়ার আগে ১০ সেকেন্ড খরচ করে এই জিনিসটা একবার খুঁজে নিন:
- পাতায় যদি খোলা যায় এমন “রেফারেল কোড” ঘর থাকে, কোডটা বসিয়ে দিন। এই সাইটের কোড
BNW88। - ঘর না থাকলে, আর আপনি যদি কোড-সহ লিংক দিয়েই ঢুকে থাকেন, তাহলে দেখুন পাতায় কোথাও রেফারেল সম্পর্কের কথা লেখা আছে কি না।
- দুটোর একটাও না থাকলে বুঝবেন এবার কোডটা যায়নি। এটা বড় কোনো ব্যাপার নয় — ফি-র ছাড়টা বাড়তি জিনিস, না পেলেও আপনার স্বাভাবিক ব্যবহারে কোনো অসুবিধা হবে না।
রেফারেল নিয়ে আরেকটা কথা, কারণ প্রশ্নটা বারবার আসে: রেফারেল সম্পর্ক সাধারণত অ্যাকাউন্ট তৈরি হওয়ার মুহূর্তেই বাঁধা পড়ে যায়, পরে গিয়ে কোড বসিয়ে দিলে সেটা পিছিয়ে গিয়ে কার্যকর হয় না। অর্থাৎ জমা দেওয়ার আগের ওই ১০ সেকেন্ডই আপনার একমাত্র সুযোগ।
পাসওয়ার্ড ঠিক করার সময় সঙ্গে সঙ্গে আরেকটা কাজ সেরে নিন: পাসওয়ার্ড ম্যানেজার দিয়ে কেবল এই অ্যাকাউন্টের জন্য একটা লম্বা পাসওয়ার্ড বানিয়ে নিন, আর অন্য কোথাও ব্যবহার করা পাসওয়ার্ড এখানে আনবেন না। এক্সচেঞ্জের অ্যাকাউন্ট হাতেগোনা সেই কয়েকটা অ্যাকাউন্টের একটা, যেখানে চুরি হওয়া মানে সরাসরি টাকা খোয়া যাওয়া; আলাদা করে যত্ন পাওয়ার মতো যোগ্যতা ওটার আছে।
দ্বিতীয় ধাপ: দুই-ধাপ যাচাই চালু করে নিন
অ্যাকাউন্ট তৈরি হওয়ার পর সিস্টেম সাধারণত নিজেই আপনাকে দুই-ধাপ যাচাই সেট করার দিকে নিয়ে যায়। না নিলে নিরাপত্তা-সেটিংসে গিয়ে নিজেই চালু করে নিন।
অথেনটিকেটর অ্যাপ বেছে নেওয়ার সুযোগ থাকলে অথেনটিকেটর অ্যাপই বেছে নিন, কেবল এসএমএসে ভরসা করে থাকবেন না। কারণটা খুব বাস্তব: এসএমএস মোবাইল অপারেটরের দিকের যেকোনো গোলমালে আটকে যায় — নম্বর বদলানো, সিম তুলে নতুন করে নেওয়া, দেশের বাইরে থাকলে রোমিংয়ে বার্তা না আসা। এর যেকোনো একটা ঘটলে ঠিক যে মুহূর্তে আপনার লগ-ইন করা সবচেয়ে দরকার, সেই মুহূর্তেই আপনি ঢুকতে পারবেন না। যাঁরা কাজের সূত্রে দেশের বাইরে থাকেন কিংবা ঘন ঘন নম্বর বদলান, তাঁদের ক্ষেত্রে এই ঝুঁকিটা আরও বড়। তার ওপর সোশ্যাল ইঞ্জিনিয়ারিং আক্রমণের মুখে এসএমএসের কোডই পুরো শিকলের সবচেয়ে দুর্বল কড়া।
পর্দায় একটা ব্যাকআপ কি দেখানো হবে (সাধারণত অক্ষর-সংখ্যার একটা লম্বা স্ট্রিং, নয়তো আলাদা করে রেখে দেওয়ার মতো একটা QR কোড)। সেটা কাগজে টুকে নিরাপদে রেখে দিন, নয়তো অফলাইন পাসওয়ার্ড ম্যানেজারে জমা করুন। ফোন হারালে, অ্যাপ মুছে গেলে বা ফোন বদলানোর সময় স্থানান্তর না হলে এই তথ্য অথেনটিকেটর আবার সেট করতে সাহায্য করতে পারে। ব্যাকআপ না থাকলে তখনকার অ্যাকাউন্ট-পুনরুদ্ধার প্রক্রিয়া মেনে পরিচয় যাচাই করতে হতে পারে; সময় ও ফল অফিশিয়াল পর্যালোচনার ওপর নির্ভর করবে।
এই ধাপটা অনেকেই এড়িয়ে যান, আর তার দাম দেন ছয় মাস পরে।
সুযোগ থাকলে অথেনটিকেটর অ্যাপ ও ইমেইল যাচাই দুটোই চালু রাখুন, আর এসএমএসকে একমাত্র ভরসা করবেন না। লগ-ইন বা সংবেদনশীল কাজের সময় কোন যাচাই লাগবে, তা তখনকার নিরাপত্তা-নির্দেশনায় দেখুন।
তৃতীয় ধাপ: পরিচয় যাচাই, আর নথি ফেরত আসার কারণগুলো
পরিচয় যাচাইয়ে সাধারণত মৌলিক তথ্য পূরণ, নথি আপলোড ও চেহারা যাচাই থাকে। পাতার নির্দেশনা শেষ করার পর পর্যালোচনার সময় অঞ্চল, তথ্যের পূর্ণতা ও তখনকার কাজের চাপ অনুযায়ী বদলাতে পারে; পাতায় দেখানো সময়সীমা ও নোটিশ অনুসরণ করুন।
মৌলিক তথ্য পূরণ
নাম নথিতে যেভাবে লেখা আছে হুবহু সেভাবেই লিখতে হবে — ইংরেজি বানানসহ, মাঝের নামসহ। এখানে একটা খুব পরিচিত ফাঁদ আছে, আর দক্ষিণ এশিয়ায় এটা বিশেষভাবেই বেশি ঘটে: আমাদের নাম ইংরেজিতে লেখার একাধিক চল আছে, আর একই মানুষের দুই নথিতে দুই রকম বানান প্রায়ই থেকে যায়: কোথাও Md., কোথাও Mohammad; কোথাও Chowdhury, কোথাও Choudhury; কারও পাসপোর্টে মাঝের নামটা আছে, অন্য নথিতে নেই। আপনি যে নথিটা আপলোড করবেন বলে ঠিক করেছেন, বানান আর নামের অংশগুলো সেটার সঙ্গে মিলিয়ে লিখুন — হাতে থাকা অন্য নথিটার সঙ্গে নয়।
বসবাসের ঠিকানায় সত্যি ঠিকানাটাই লিখবেন, আর এমন ঠিকানা লিখবেন যার প্রমাণপত্র দরকার হলে আপনি বের করতে পারবেন। পরে যদি ঠিকানার প্রমাণ চাওয়া হয়, তখন সাধারণত বিদ্যুৎ বা গ্যাসের বিল বা ব্যাংকের বিবরণী জাতীয় নথি লাগে, আর তাতে লেখা ঠিকানা আপনার দেওয়া ঠিকানার সঙ্গে মিলতে হবে।
নথি আপলোড
ছবি অস্পষ্ট হওয়া, তথ্য না মেলা বা নথি ওই অঞ্চলের শর্ত পূরণ না করা — সবকটিই ফেরত আসার কারণ হতে পারে। পাতার নির্দেশনা ধরে আগে এই বিষয়গুলো দেখুন:
| যে অবস্থায় ফেরত আসে | যেভাবে ঠিক করবেন |
|---|---|
| নথির চার কোণ ছবিতে পুরো ধরা পড়েনি | একটু পিছিয়ে গিয়ে তুলুন, যেন নথির কিনারা আর টেবিলের মাঝে একটু ফাঁক থাকে |
| আলো পড়ে লেখা ঢেকে গেছে | ফ্ল্যাশ বন্ধ করুন, জানালার পাশের স্বাভাবিক আলোয় নিন, নথিটা একটু কাত করে আলোর উৎস এড়িয়ে যান |
| ছবির উৎস বা ফরম্যাট শর্ত মেলেনি | বর্তমান যাচাই-পাতার নির্দেশনা অনুযায়ী আবার ছবি তুলুন বা ফাইল দিন; কাটবেন না, বদলাবেন না, ফিল্টারও দেবেন না |
| নথির মেয়াদ শেষ | এখানে শর্টকাট নেই — আগে নতুন করে নিয়ে নিন |
| নাম আর অ্যাকাউন্টের তথ্য মিলছে না | ফিরে গিয়ে তথ্যটা নথির সঙ্গে মিলিয়ে ঠিক করে আবার পাঠান |
নথিটা একরঙা, নকশা-ছাড়া টেবিলের ওপর রেখে ছবি তুললে কিনারা পুরো ফ্রেমে রাখা ও প্রতিফলন এড়ানো সহজ হয়। এতে ছবি পড়া সহজ হতে পারে; পাস হবে কি না তা নথির যোগ্যতা, তথ্যের মিল ও তখনকার যাচাই-শর্তের ওপরও নির্ভর করে।
চেহারা যাচাই
এই অংশে আটকে যাওয়ার কারণ সাধারণত পরিবেশ: আলো কম, পেছন থেকে আলো আসছে, চশমায় আলো ঝিলিক দিচ্ছে, নয়তো নড়াচড়াগুলো খুব দ্রুত করে ফেলছেন। এমন একটা জায়গায় দাঁড়ান যেখানে আলো সমানভাবে পড়ে, মুখ আলোর দিকে রাখুন — পিঠ নয়, চশমা খুলে রাখুন, আর নড়াচড়া ধীরে করুন।
পরপর কয়েকবার ব্যর্থ হলে থেমে যান, কিছুক্ষণ পরে আবার চেষ্টা করুন; একনাগাড়ে বারবার চেষ্টা করে যাবেন না — কিছু সিস্টেমে অল্প সময়ের মধ্যে অনেকবার ব্যর্থ হলে একটা বাধ্যতামূলক অপেক্ষার সময় চাপিয়ে দেওয়া হয়।
কখনো কখনো ঠিকানার প্রমাণও চাওয়া হয়
সবার ক্ষেত্রে হয় না, তবে সীমা বাড়াতে চাইলে, কিছু সুবিধার জন্য বা কিছু অঞ্চলে আলাদা করে ঠিকানার প্রমাণ চাওয়া হয়। যেসব নথি সাধারণত গ্রহণ করা হয় সেগুলো মোটামুটি একই ধরনের: বিদ্যুৎ বা গ্যাসের বিল, ব্যাংক বা ক্রেডিট কার্ডের বিবরণী, সরকারি দপ্তর থেকে পাঠানো চিঠি। শর্তও মোটামুটি এক: নথিতে আপনার পুরো নাম, পুরো ঠিকানা আর যে প্রতিষ্ঠান নথিটা দিয়েছে তার নাম — তিনটেই থাকতে হবে, আর সাধারণত নথিটা সাম্প্রতিক ৩ মাসের মধ্যেকার হতে হবে। ঠিক কোন নথি চলবে আর সময়ের সীমাটা কত, সেটা প্ল্যাটফর্মের তৎকালীন পাতায় যা লেখা আছে তা-ই চূড়ান্ত, আর অঞ্চলভেদে আলাদা হতে পারে।
দুটো পরিচিত কারণে এখানে মানুষ আটকায়, আগেভাগেই এড়িয়ে যাওয়া যায়। এক, ইলেকট্রনিক বিলের স্ক্রিনশটে কেবল মাঝের অংশটুকু নেওয়া হয়েছে, প্রতিষ্ঠানের নাম আর তারিখটা ছবির মধ্যে আসেনি — স্ক্রিনশট না নিয়ে সরাসরি মূল PDF নামিয়ে সেটাই আপলোড করুন। দুই, বিলে লেখা ঠিকানাটা পুরনো বাড়ির, অ্যাকাউন্টে আপনি যেটা লিখেছেন তার সঙ্গে মেলে না। যাঁরা সম্প্রতি বাসা বদলেছেন, তাঁরাই এই দ্বিতীয়টায় সবচেয়ে বেশি পড়েন।
হাতের কাছে শর্ত-মেলানো নথি না থাকলে একই ফাইল বারবার পাঠাবেন না। পাতায় তালিকাভুক্ত ধরন অনুযায়ী বৈধ নথি প্রস্তুত করুন; নতুন নথি পেতে কত সময় লাগবে, তা যে প্রতিষ্ঠান নথি দিচ্ছে তার প্রক্রিয়ার ওপর নির্ভর করে।
যাচাইয়ে কত সময় লাগে। অফিশিয়াল সহায়তা-পাতায় কাজের সময়ের একটা পরিসর দেওয়া থাকে। বাস্তবে সেটা সারির দৈর্ঘ্যের ওপর অনেকটাই নির্ভর করে, আর ব্যস্ত সময়ে স্বাভাবিকের চেয়ে বেশি লাগে। পাতা বারবার রিফ্রেশ করে লাভ নেই। এই ফাঁকে নিরাপত্তা-সেটিংসগুলো সেরে ফেলুন; ফল জানানো হবে আপনার ইমেইলেই। অফিশিয়াল পাতায় লেখা পরিসরের চেয়ে স্পষ্টতই বেশি সময় পেরিয়ে গেলে অফিশিয়াল সহায়তা-কেন্দ্রের লাইভ চ্যাটে গিয়ে একবার জিজ্ঞেস করুন — কমিউনিটিতে উত্তর খোঁজার চেয়ে সেটা অনেক বেশি কাজে দেয়।
চতুর্থ ধাপ: অ্যাকাউন্ট খোলার দিনেই যে তিনটে কাজ
যাচাই পাস হওয়ার পর টাকা ঢোকানোর জন্য তাড়াহুড়ো করবেন না। তিনটে সেটিং আছে যেগুলো আমার মতে অ্যাকাউন্ট খোলার দিনেই সেরে ফেলা উচিত; সব মিলিয়ে ১০ মিনিটও লাগে না।
এক, উত্তোলনের হোয়াইটলিস্ট চালু করুন। নিজের ওয়ালেটের ঠিকানাগুলো যোগ করে “কেবল হোয়াইটলিস্টে থাকা ঠিকানায় উত্তোলন” বিকল্পটি চালু করলে অচেনা ঠিকানায় সঙ্গে সঙ্গে সম্পদ পাঠানোর ঝুঁকি কমে। তবে আক্রমণকারী নিরাপত্তা-সেটিং বদলাতে পারলে বা প্ল্যাটফর্মের অপেক্ষার সময় পার হলে ক্ষতি এখনও হতে পারে। ঠিকানা যোগ, হোয়াইটলিস্ট বন্ধ ও অপেক্ষার নিয়ম তখনকার অ্যাকাউন্ট পাতায় মিলিয়ে নিন।
দুই, অ্যান্টি-ফিশিং কোড সেট করুন। কেবল আপনার জানা একটা ছোট শব্দ বা স্ট্রিং ঠিক করে দিন; এরপর অফিশিয়াল যত ইমেইল আপনাকে পাঠানো হবে, প্রতিটায় ওই স্ট্রিংটা লেখা থাকবে। যে “অফিশিয়াল নোটিশে” ওটা নেই, সেটাকে সোজা ফিশিং ধরে নিন। ভুয়া কাস্টমার সাপোর্ট আর ভুয়া নোটিশ-ইমেইল এই জগতে ক্ষতির সবচেয়ে পরিচিত উৎস, আর এই একটা কৌশলই তার বেশির ভাগটা আটকে দেয়।
তিন, লগ-ইন করা ডিভাইস আর API কি একবার দেখে নিন। নতুন অ্যাকাউন্ট সাধারণত পরিষ্কারই থাকে, তবু নিয়ম করে একবার চোখ বুলিয়ে নেওয়ার অভ্যাসটা গড়ে তুলুন। প্রোগ্রাম দিয়ে লেনদেন না করলে API কি একটাও বানাতে যাবেন না।
হোয়াইটলিস্ট ব্যবহার করতে চাইলে টাকা ঢোকানোর আগে সেট করে বিধিনিষেধ কার্যকর হয়েছে কি না দেখে নিতে পারেন। অপেক্ষার সময় অ্যাকাউন্ট একেবারে সুরক্ষাহীন নয়, তবে হোয়াইটলিস্টের বাড়তি সীমাটি তখনও প্রত্যাশামতো কাজ নাও করতে পারে। সময় ও অনুমোদিত কাজগুলো নিরাপত্তা-সেটিংস পাতায় মিলিয়ে নিন।
এক্সচেঞ্জে কত রাখবেন তা ভাবার সময় কাছাকাছি সময়ে ব্যবহার করা অর্থ ও দীর্ঘমেয়াদি হোল্ডিং আলাদা করে দেখুন। প্ল্যাটফর্মে রাখলে প্ল্যাটফর্ম ও অ্যাকাউন্টের ঝুঁকি থাকে; নিজে রাখলে অপারেশন, প্রাইভেট কি ও নেটওয়ার্ক-ফির ঝুঁকি বাড়ে। ছোট অঙ্ক সরানো যুক্তিসঙ্গত কি না, নিজের ঝুঁকি সহ্য করার ক্ষমতা ও প্রকৃত খরচ দেখে ঠিক করুন।
অফিশিয়াল কাস্টমার সাপোর্ট নিজে থেকে আপনাকে ফোন করে না, ব্যক্তিগত বার্তাও পাঠায় না; আপনার পাসওয়ার্ড, বদলে-যাওয়া কোড বা সিড ফ্রেজ চায় না; আর “নিরাপদ অ্যাকাউন্টে” টাকা সরিয়ে নিতে বলে না। কোনো বার্তায় একসঙ্গে “এখনই করতে হবে” আর “টাকা নাড়াতে হবে” — এই দুটো থাকলে আগে থামুন, তারপর নিজের সেভ করা বুকমার্ক থেকে অফিশিয়াল সাইট খুলে মিলিয়ে নিন; বার্তার ভেতরের লিংকে ক্লিক করবেন না।
P2P কীভাবে গঠিত, আর কোথায় আইনি সীমা
বাংলাদেশ ব্যাংকের ১৫ সেপ্টেম্বর ২০২২-এর FE Circular No. 24 বলছে, বাংলাদেশ থেকে বা বাংলাদেশে ভার্চুয়াল সম্পদ পাওয়ার উদ্দেশ্যে করা লেনদেন অনুমোদিত নয়; ব্যাংক ও মোবাইল আর্থিক সেবাদাতাদের এমন P2P লেনদেনে সহায়তা না করতেও বলা হয়েছে। তাই বাংলাদেশে BDT, বিকাশ, নগদ বা স্থানীয় ব্যাংক হিসাব দিয়ে ক্রিপ্টো কেনাবেচার কোনো ধাপ এই লেখায় দেওয়া হচ্ছে না। অন্য দেশে থাকলেও স্থানীয় নিয়ম অনুমতি দেয় কি না নিশ্চিত না হয়ে P2P ব্যবহার করবেন না।
P2P বাজারের গঠন বোঝা প্রতারণা শনাক্ত করতে সাহায্য করে। প্ল্যাটফর্ম সাধারণত বিক্রেতার ডিজিটাল সম্পদ এসক্রোতে ধরে রাখে, কিন্তু ফিয়াট পেমেন্ট দুই ব্যবহারকারীর নিজস্ব পেমেন্ট চ্যানেলে সম্পন্ন হয়। ফলে এসক্রো কয়েন ছাড়ার ধাপ নিয়ন্ত্রণ করলেও স্থানীয় মুদ্রার লেনদেনকে বৈধ করে না এবং ব্যাংক বা পেমেন্ট সেবার নিয়ম বাতিল করে না।
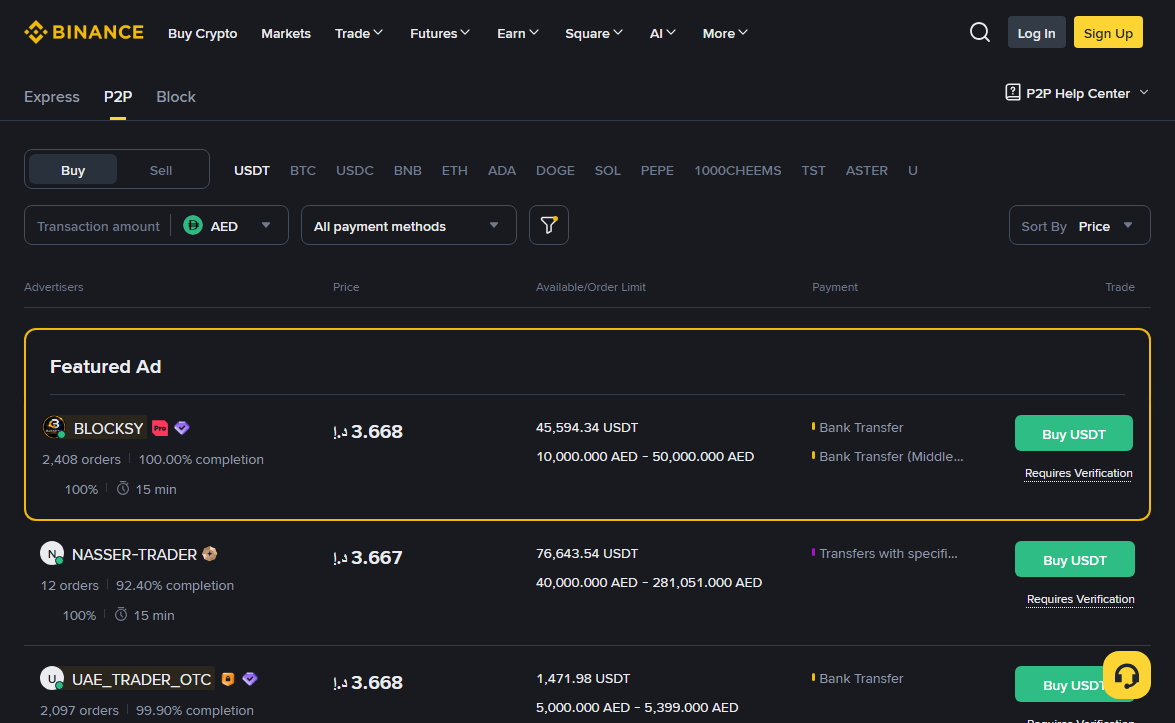
এসক্রো কী সুরক্ষা দেয়, আর কী দেয় না
এসক্রো বিক্রেতার ডিজিটাল সম্পদ সাময়িকভাবে আটকে রাখে এবং বিরোধে প্ল্যাটফর্মকে অর্ডারের রেকর্ড দেখতে দেয়। এটি স্থানীয় পেমেন্টের বৈধতা, অন্য পক্ষের পরিচয়, ব্যাংক বা মোবাইল হিসাবের নিরাপত্তা, কিংবা টাকা ফেরত পাওয়ার নিশ্চয়তা দেয় না। চ্যাটে দেওয়া অন্য হিসাব, কৃত্রিম রসিদ, দ্রুত সম্পদ ছাড়ার চাপ এবং প্ল্যাটফর্মের বাইরে যোগাযোগের অনুরোধ সাধারণ প্রতারণার সংকেত। কোনো লেনদেন আপনার এলাকায় অনুমোদিত না হলে এসব সুরক্ষা নিয়ে আলোচনা করার আগেই থামতে হবে।
প্রথম অর্ডার: স্পট বাজারে সবচেয়ে সোজা পথটা
এটা ট্রেডিং শেখানোর জায়গা নয়, আর এই সাইটে আমরা ট্রেডিং শেখাইও না। প্রথমবার একটা অর্ডার বসাতে গিয়ে মানুষ ঠিক কোথায় থমকে যান, কেবল সেটুকুই এখানে।
স্পট বাজারের পাতায় গিয়ে আপনি যে জোড়াটা কিনবেন সেটা বাছুন, তারপর “Buy” দিকটা। অর্ডারের ধরন সাধারণত দুটো থাকে, আর নতুন অ্যাকাউন্টে ইন্টারফেস প্রায়ই ডিফল্টে বাজারদরেরটাই খুলে দেখায়:
- লিমিট অর্ডার — দামটা আপনি নিজে লিখে দেন। বাজার ওই দামে না এলে অর্ডার বইয়ে বসে থাকে, ভরে না। অর্থাৎ আপনি দাম নিয়ন্ত্রণ করেন, সময় নয়।
- মার্কেট অর্ডার — দাম আপনি লেখেন না; অর্ডার বইতে এই মুহূর্তে যা পড়ে আছে তার সঙ্গে সঙ্গে সঙ্গেই মিলে যায়। অর্থাৎ আপনি সময় নিয়ন্ত্রণ করেন, দাম নয়।
প্রথমবারের জন্য আমি লিমিট অর্ডারের পক্ষে, আর কারণটা সুবিধার চেয়ে খরচের দিক থেকেই বেশি। পাতলা অর্ডার বইয়ে মার্কেট অর্ডার বসালে আপনার অর্ডারটা বইয়ের একাধিক স্তর খেয়ে উপরে উঠে যায়, ফলে যে দামে আপনি সত্যি কিনলেন সেটা পর্দায় দেখা দামের চেয়ে খারাপ হয়। এই ফারাকটার নাম স্লিপেজ, আর তারল্য পাতলা হলে এটা লেনদেনের ফি-র চেয়ে অনেক বড় খরচ হয়ে দাঁড়ায়। কীভাবে মাপবেন, তা নিয়ে আলাদা একটা লেখা আছে।
অর্ডার ভরে যাওয়ার পর একটা কাজ বাকি থাকে, আর নতুনরা প্রায় কখনোই সেটা করেন না: ওয়ালেটে ফিরে গিয়ে দেখে নিন সত্যি সত্যি কত ইউনিট ঢুকল, আর তার বদলে কতটা কাটা গেল। লেনদেনের ইতিহাসের পাতায় প্রতিটা অর্ডারের গড় দাম আর কেটে নেওয়া ফি আলাদা করে লেখা থাকে। প্রথম অর্ডারের পরই ওই পাতাটা একবার খুলে মিলিয়ে নেওয়া মানে, পরের প্রতিটা অর্ডারে আপনি জানেন খরচটা কোথায় বসছে।
উত্তোলনের সময় চেইন বাছাই: এখানে ভুল হলে কয়েন ফেরে না
এই লেখার সবচেয়ে জরুরি সতর্কতাটা এখানে — আর রেজিস্ট্রেশন বা পরিচয় যাচাইয়ের কোনো ধাপে কেউ আপনাকে এটা বলে দেবে না।
একই নামের একটা টোকেন — ধরা যাক USDT — একটামাত্র জায়গায় থাকে না। সেটা একাধিক আলাদা নেটওয়ার্কে আলাদা আলাদাভাবে ইস্যু করা হয়, আর নেটওয়ার্কগুলো একে অন্যকে চেনে না। উত্তোলনের ফর্মে তাই ঠিকানার ঘরের পাশেই আরেকটা ঘর থাকে — নেটওয়ার্ক বা চেইন বাছাইয়ের। ঠিকানা ঠিক থাকা সত্ত্বেও নেটওয়ার্ক ভুল হলে লেনদেনটা দিব্যি সফল হয়, কেবল সম্পদটা গিয়ে বসে এমন এক জায়গায় যেখানে প্রাপক তাকিয়েও নেই।
ফাঁদটা আরও গভীর, কারণ কয়েকটা নেটওয়ার্কে ঠিকানার চেহারা হুবহু একই রকম দেখায়। ফলে আপনি ঠিকানাটা কপি-পেস্ট করে অক্ষরে অক্ষরে মিলিয়ে নিতে পারেন, সব মিলেও যাবে, আর তবু ভুল চেইনে পাঠিয়ে দেবেন। ইন্টারফেস আপনাকে থামাবে না — তার দিক থেকে আপনি একটা বৈধ ঠিকানায় বৈধ একটা লেনদেনই করেছেন।
কয়েনটা বাতাসে মিলিয়ে যায় না, কিন্তু আপনার নাগালের বাইরে চলে যায়। ফেরত পাওয়ার একমাত্র সম্ভাবনা প্রাপক দিকের প্রতিষ্ঠান — অন্য এক্সচেঞ্জ বা ওয়ালেট সেবা — যদি ওই চেইনটাও সামলায় এবং উদ্ধারের আবেদন আদৌ নেয়। অনেক ক্ষেত্রেই তারা নেয় না; নিলেও সেটা দীর্ঘ, খরচসাপেক্ষ আর ফল-অনিশ্চিত একটা প্রক্রিয়া। আর নিজের ব্যক্তিগত ওয়ালেটে ভুল চেইনে পাঠিয়ে থাকলে ধরার মতো কেউই নেই।
কাজের নিয়মটা তিন লাইনের, আর এই ক্রমেই করবেন। এক — আগে প্রাপকের দিকে যান (যে ওয়ালেট বা এক্সচেঞ্জে নেবেন), সেখানে জমা দেওয়ার পাতা খুলে ঠিকানা আর নেটওয়ার্ক — দুটোই ওখান থেকে নিন; এক্সচেঞ্জের দিকে বসে অনুমান করে নেটওয়ার্ক বাছবেন না। দুই — ফর্মে বসানোর পর পাঠানোর আগে নেটওয়ার্কের নামটা দুই পর্দায় পাশাপাশি রেখে মিলিয়ে নিন, কারণ একই টোকেনের নামের পাশে একাধিক নেটওয়ার্কের নাম প্রায় একই রকম দেখায়। তিন — নতুন কোনো ঠিকানায় প্রথমবার পাঠানোর সময় আগে খুব সামান্য পরিমাণে একবার পাঠিয়ে দেখুন; ওটা পৌঁছেছে নিশ্চিত হওয়ার পর বাকিটা পাঠান। এই একটা অভ্যাস ভুলটা ধরিয়ে দেয় তখনই, যখন হারানোর অঙ্কটা নগণ্য — আর তার দাম হিসেবে দিতে হয় কেবল একবারের বাড়তি নেটওয়ার্ক-ফি।
উপরে উত্তোলনের যে হোয়াইটলিস্টের কথা বলেছি, সেটা এই জায়গাতেও কাজে লাগে: ঠিকানা হোয়াইটলিস্টে যোগ করার সময় নেটওয়ার্কটাও তার সঙ্গে বাঁধা থাকে, ফলে পরের বারগুলোয় আর হাতে বেছে নিতে হয় না। একবার যত্ন করে ঠিক করে রাখা, তারপর প্রতিবার সেটাই ব্যবহার করা — নিরাপত্তার দিক থেকেও এটাই সস্তা পথ।
স্থানীয় পেমেন্ট চ্যানেল নিয়ে সীমা
কোনো P2P পাতায় স্থানীয় মুদ্রা, ব্যাংক বা মোবাইল পেমেন্টের নাম দেখা গেলেই সেই পথে লেনদেন অনুমোদিত হয়ে যায় না। বাংলাদেশের ক্ষেত্রে কেন্দ্রীয় ব্যাংকের নির্দেশ স্থানীয় ব্যাংক ও মোবাইল আর্থিক সেবাকে এমন ভার্চুয়াল-সম্পদ P2P লেনদেন সহায়তা করতে নিষেধ করে। তাই এখানে BDT, বিকাশ, নগদ বা স্থানীয় ব্যাংক হিসাব দিয়ে কেনা-বেচার খরচ, সময় বা ধাপ দেওয়া হচ্ছে না।
P2P প্রতারণার সতর্কসংকেত
যে দেশ বা অঞ্চলে P2P অনুমোদিত, সেখানেও চ্যাটে অন্য হিসাব দেওয়া, কেবল স্ক্রিনশট দেখিয়ে সম্পদ ছাড়তে বলা, প্ল্যাটফর্মের বাইরে যেতে বলা, তৃতীয় পক্ষের নামে পেমেন্ট এবং অস্বাভাবিক তাড়া—সবই ঝুঁকির সংকেত। এগুলো বোঝা প্রতারণা শনাক্ত করতে সাহায্য করে; কিন্তু কোনো নিষিদ্ধ স্থানীয় পেমেন্ট-পথ ব্যবহার করার নির্দেশনা নয়।
প্রসঙ্গক্রমে: ফি-র হিসাবটা কোথায় দেখবেন
ফি নিয়ে মুখস্থ রাখার মতো কোনো সংখ্যা নেই। যেটা জানা দরকার, সেটা হলো তৎকালীন সংখ্যাটা কোথায় গিয়ে দেখতে হয়। এক্সচেঞ্জের ফি-র তালিকা প্রকাশ্য পাতা, আর সেটা স্তর, প্ল্যাটফর্ম-টোকেন ধরে রাখার পরিমাণ আর চলতি নানা কর্মসূচির সঙ্গে বদলায়।
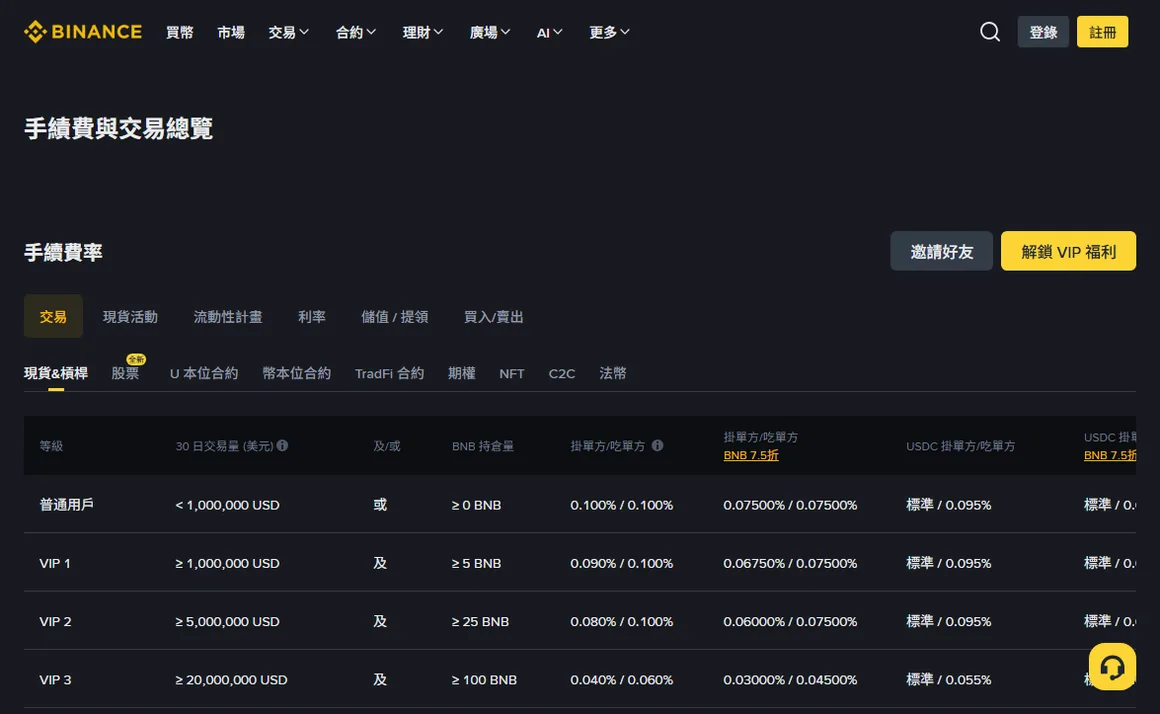
এই টেবিল দেখার সময় তিনটে জিনিস খেয়াল রাখবেন। এক, মেকার আর টেকারের হার আলাদা; যে পক্ষ নিজে থেকে বাজারদরে লেনদেনটা সেরে ফেলে, সাধারণত তাকেই বেশি দিতে হয়। দুই, প্ল্যাটফর্মের নিজস্ব টোকেন দিয়ে ছাড় নিলে তার জন্য আলাদা একটা কলাম থাকে। তিন, স্তর ঠিক হয় গত ৩০ দিনের লেনদেনের পরিমাণ বা টোকেন ধরে রাখার পরিমাণ দেখে — নতুন অ্যাকাউন্ট মাত্রই সবচেয়ে নিচের স্তরে থাকে।
রেফারেল কোড থেকে যে ছাড়টা আসে, সেটা বসে এই টেবিলের ওপরে আরেকটা স্তর হিসেবে; তার হার আর কোথায় কোথায় সেটা প্রযোজ্য — এসব এক্সচেঞ্জের তৎকালীন কর্মসূচির পাতা অনুযায়ী, আর নীতি বদলালে সেটাও বদলে যায়। এই কারণেই আমরা সাইটে কোনো ফি-র সংখ্যা বসিয়ে রাখি না — বসিয়ে রাখা সংখ্যা আজ হোক কাল হোক ভুল হয়ে যাবেই।
RWA-র প্রসঙ্গে সরাসরি জড়িয়ে আছে এমন আরেকটা কথা মনে করিয়ে দিই: লেনদেনের ফি সাধারণত আপনার সবচেয়ে বড় খরচ নয়। আপনি যদি তুলনায় পাতলা তারল্যের কোনো টোকেন কেনেন, তাহলে কেনা-বেচার দরের ব্যবধান আর স্লিপেজ মিলিয়ে খরচটা প্রায়ই ফি-র কয়েক গুণ হয়ে দাঁড়ায়। খরচ বাঁচাতে চাইলে আগে দেখুন অর্ডার বইটা কতটা পুরু, তারপর ফি-র স্তর তুলনা করতে বসুন — ক্রমটা উল্টে গেলে ফি-তে যেটুকু বাঁচালেন সেটুকু স্লিপেজ খেয়ে নেবে। এর হিসাবটা ঠিক কীভাবে কষবেন, সেটা লেখা আছে তারল্যের ফাঁদ নিয়ে লেখাটিতে।
অনুমোদিত পথে টাকা ঢোকানো বা বের করার চ্যানেল-ফি, চেইনে উত্তোলনের নেটওয়ার্ক-ফি এবং ভিন্ন চেইনের দরের ফারাক লেনদেনের ফি-র টেবিলে থাকে না। নিজের এলাকায় পথটি বৈধ ও উপলভ্য কি না যাচাই করার পরেই মোট খরচ হিসাব করুন।
অ্যাকাউন্ট খোলার পর যে দুটো কাজে তাড়াহুড়ো করবেন না
প্রক্রিয়ার তালিকা এখানেই শেষ। নিচের অংশটুকু অন্য কাজের: নতুন অ্যাকাউন্টে ঝুঁকি কমাতে কোন কাজগুলোতে আগে থামা দরকার, সেটা বলার।
বড় অঙ্কের টাকা একবারে সরানোর তাড়া দেখাবেন না। আগে নিশ্চিত করুন যে ব্যবহারের উদ্দেশ্য, ফিয়াট-পথ ও সম্পদটি আপনার এলাকায় অনুমোদিত। অনুমোদিত হলে প্ল্যাটফর্মের বর্তমান সীমা, ফি ও উত্তোলনের নিয়ম পড়ে ছোট পরীক্ষামূলক লেনদেন দিয়ে প্রযুক্তিগত পথ যাচাই করা যায়; অনুমোদিত না হলে ছোট অঙ্কও গ্রহণযোগ্য বিকল্প নয়।
হোয়াইটলিস্ট চালু দেখালেও ঠিকানা, নেটওয়ার্ক ও অপেক্ষার শর্ত আলাদা করে মিলিয়ে নিন। অনুমোদিত স্থানে পরীক্ষামূলক উত্তোলন প্রযুক্তিগত ভুল ধরতে পারে, তবে সেটি অন্য নিরাপত্তা বা আইনি ঝুঁকি দূর করে না।
ফিউচার্স, লিভারেজ বা উচ্চ-আয়ের পণ্যে ঢোকার তাড়া দেখাবেন না। নতুন অ্যাকাউন্ট নিয়ে ঢুকলে ইন্টারফেসে অনেকগুলো দরজা আপনাকে হাতছানি দেবে। এই সুবিধাগুলো নিজে থেকে সমস্যা নয়, কিন্তু প্রত্যেকটার নিজস্ব নিয়ম, লিকুইডেশনের কলকব্জা আর ঝুঁকি আছে — আলাদা করে শেখার মতো জিনিস। অ্যাকাউন্ট খোলার প্রথম কয়েক দিনে আপনি পুরো ইন্টারফেসটার সঙ্গেই এখনো পরিচিত নন; ওগুলো শেখার জন্য এটা ভালো সময় নয়।
এই সাইটের বিষয়ের দিক থেকে দেখলে, আপনি এই অ্যাকাউন্টটা খুলছেন বেশির ভাগ ক্ষেত্রে কেবল এটুকুর জন্যই — “কয়েন বদলানোর একটা জায়গা থাকল, আর ফিয়াট মুদ্রায় ঢোকা-বেরোনোর একটা জায়গা থাকল” (যতটুকু আপনার এলাকার নিয়ম অনুযায়ী সম্ভব)। এটাকে একটা যন্ত্র হিসেবেই ব্যবহার করুন, ওর বাকি সুবিধাগুলোর পেছনে নিজেকে টেনে নিয়ে যেতে দেবেন না।
বাংলাদেশ ব্যাংকের অবস্থান: যা জেনে রাখা দরকার
উপরের P2P অংশে আইনি সীমাটি আগে বলা হয়েছে; এখানে বাংলাদেশ ব্যাংকের অবস্থানটি সূত্রসহ আবার এক জায়গায় রাখা হলো।
বাংলাদেশ ব্যাংকের FE Circular No. 24 অনুযায়ী, বাংলাদেশ থেকে বা বাংলাদেশে ভার্চুয়াল সম্পদ পাওয়ার উদ্দেশ্যে লেনদেন অনুমোদিত নয়; ব্যাংক ও মোবাইল আর্থিক সেবাদাতাদের এ ধরনের P2P লেনদেন সহায়তা না করতেও বলা হয়েছে। তাই বাংলাদেশে স্থানীয় ব্যাংক বা মোবাইল আর্থিক হিসাব দিয়ে এই লেনদেন করবেন না।
এর ব্যবহারিক অর্থ কয়েকটা, আর প্রত্যেকটার ভার আপনার নিজের:
- কোনো সুরক্ষা-জাল নেই। টাকা আটকে গেলে, প্রতারিত হলে, কিংবা প্ল্যাটফর্ম আপনার অ্যাকাউন্ট সীমিত বা বন্ধ করে দিলে — দেশের ভেতরে এমন কোনো নিয়ন্ত্রক সংস্থা নেই যার কাছে আপনি এই লেনদেনের জন্য প্রতিকার চাইতে যেতে পারবেন। ব্যাংক বা মোবাইল আর্থিক সেবার সাধারণ গ্রাহক-সুরক্ষা প্রক্রিয়াগুলোও এখানে আপনার পাশে দাঁড়াবে না।
- ঝুঁকিটা ব্যক্তির, প্ল্যাটফর্মের নয়। এক্সচেঞ্জ একটা বিদেশি প্রতিষ্ঠান; নিয়ম ভাঙার পরিণতি বইতে হয় যিনি লেনদেনটা করেছেন তাঁকেই। এর মধ্যে হিসাব জব্দ হওয়া কিংবা আইনি প্রশ্নের মুখে পড়ার সম্ভাবনাও আছে।
- অবস্থান বদলাতে পারে। এই অনুচ্ছেদটা কোনো আইনি মতামত নয়, আর নিচে লেখা যাচাইয়ের তারিখের পরে নীতি বদলে যেতে পারে। একমাত্র নির্ভরযোগ্য পথ হলো বাংলাদেশ ব্যাংকের নিজের ওয়েবসাইটে গিয়ে তাদের চলতি নোটিশ ও সার্কুলার নিজে পড়া — আর ব্যক্তিগত পরিস্থিতির প্রশ্ন হলে আইনজীবীর সঙ্গে কথা বলা।
এই নিষেধাজ্ঞা এড়িয়ে যাওয়ার কোনো কৌশল এই সাইটে নেই। আপনি অন্য কোনো দেশ বা অঞ্চল থেকে পড়লে সেখানকার নিয়ন্ত্রক ও প্ল্যাটফর্মের যোগ্যতা-তালিকা থেকে বর্তমান নিয়ম যাচাই করুন; অনুমতি নিশ্চিত না হলে স্থানীয় পেমেন্ট-পথ ব্যবহার করবেন না।
হাতে-কলমে কাজের সময় যে লিংকগুলো লাগবে
এই লেখায় যে পাতাগুলোর কথা বলা হয়েছে, আর কাজ করতে গিয়ে আপনি যেগুলো সত্যিই খুলবেন:
তালিকার তৃতীয় লিংকটা রেজিস্ট্রেশনের পাতায় নিয়ে যায়, তাই কথাটা ঠিক এখানে আরেকবার বলা দরকার — উপরে পড়ে এসে থাকলেও। বাংলাদেশ ব্যাংক ক্রিপ্টোকারেন্সিতে লেনদেন নিষিদ্ধ করেছে; আর ক্রিপ্টো সম্পদের দাম ওঠানামা করে, পুরো মূলধনই হারানো সম্ভব। আপনার এলাকায় এ ধরনের প্ল্যাটফর্ম ব্যবহার করা কিংবা স্থানীয় মুদ্রায় টাকা ঢোকানো-বের করা আদৌ অনুমোদিত কি না, সেটা নিজের এলাকার তৎকালীন নিয়ম দেখে নিজেই নিশ্চিত হয়ে নিন — আর ঝুঁকিটা যে পুরোপুরি আপনার নিজের, সেটা মেনে নিয়েই এগোন। বিস্তারিত আছে ঠিক উপরের অংশে, আর ঝুঁকি ও দায়মুক্তি পাতায়।
- বাইন্যান্সের ফি ও লেনদেনের সারসংক্ষেপ (অফিশিয়াল পাতা; তৎকালীন ফি এখানে দেখেই ঠিক করবেন)
- বাইন্যান্সের অফিশিয়াল সহায়তা-কেন্দ্র (পরিচয় যাচাই আর উত্তোলনের হোয়াইটলিস্টের অফিশিয়াল ধাপগুলো এখানে লেখা আছে)
এই চক্করটা শেষ হলে অ্যাকাউন্ট নিয়ে আপনার কাজ ফুরাল। এরপর যেটায় সত্যিকারের সময় দিতে হবে, সেটা হলো আপনি যেটা কিনতে চান তার ইস্যু-সংক্রান্ত নথিটা গোড়া থেকে শেষ পর্যন্ত পড়া — ফলাফলে তফাত গড়ে দেয় ওই অংশটাই।
সাধারণ প্রশ্ন
রেজিস্ট্রেশনের সময় রেফারেল কোড দিইনি, পরে কি যোগ করা যাবে?
বেশির ভাগ ক্ষেত্রেই যাবে না। রেফারেল সম্পর্ক সাধারণত অ্যাকাউন্ট তৈরি হওয়ার মুহূর্তেই বাঁধা পড়ে যায়, পরে কোড বসালে সেটা পিছিয়ে গিয়ে কার্যকর হয় না। বিষয়টা নিয়ে ভাবলে ফর্ম জমা দেওয়ার আগেই দেখে নিন পাতায় রেফারেল সংক্রান্ত কোনো তথ্য দেখাচ্ছে কি না; আর রেজিস্ট্রেশন শেষ হওয়ার পর টের পেলে সেটাকে গেছে-যাক ধরে নিন — আবার গোড়া থেকে শুরু করার জন্য দ্বিতীয় একটা অ্যাকাউন্ট খুলতে যাবেন না।
পরিচয় যাচাই কি করতেই হবে?
হ্যাঁ। এখনকার বড় এক্সচেঞ্জগুলোতে টাকা ঢোকানো, তোলা, ফিয়াট লেনদেন আর বেশির ভাগ সুবিধার জন্যই পরিচয় যাচাই শেষ করা লাগে; যাচাই না করা অ্যাকাউন্ট দিয়ে করার মতো কিছু প্রায় থাকেই না। পরে কোনো একটা সুবিধার সামনে গিয়ে আটকে যাওয়ার চেয়ে রেজিস্ট্রেশনের দিনেই একবারে সেরে ফেলা ভালো।
বাইন্যান্সে অ্যাকাউন্ট খুললেই কি টোকেনাইজড ট্রেজারি কেনা যাবে?
জরুরি নয়। কোন জিনিস তালিকাভুক্ত হবে সেটা এক্সচেঞ্জ নিজে ঠিক করে, আর টোকেনাইজড পণ্যের অনেকগুলোই কেবল স্বীকৃত বিনিয়োগকারী বা নির্দিষ্ট কিছু অঞ্চলের জন্য খোলা — সাধারণ স্পট বাজারে সেগুলো আসেই না। এক্সচেঞ্জের অ্যাকাউন্ট যে সমস্যাটার সমাধান করে সেটা হলো “কয়েন বদলানোর আর টাকা ঢোকানো-বের করার একটা জায়গা থাকা”; নির্দিষ্ট কোনো RWA টোকেন আপনি কিনতে পারবেন কি না, সেটা আলাদা প্রশ্ন।