代幣化資產
7 日年化、30 日 SEC 收益率和 APY 差在哪:同一檔鏈上美債為什麼各處寫的年化不一樣
各處寫的年化對不上,多半不是誰算錯,而是回看的天數、要不要算複利、費用扣了沒、算的是代幣還是底下的基金,各自不一樣。
假設你同一天打開三個頁面:一檔代幣化美債的發行方首頁寫 APY,基金頁寫 7 日年化,另一檔美債 ETF 的頁面寫 30 Day SEC Yield。三個數字差個零點幾,看起來像有人算錯,其實多半是各自照不同的規則在算。
造成落差的,通常是五個地方沒對齊:往回看幾天、有沒有算複利、費用扣了沒、算的是代幣本身還是底下持有的基金,以及資料是哪一天的。只有在美國註冊的基金,寫進招股書的收益率要照美國證券交易委員會(SEC)規定的公式算;私募結構的代幣寫「APY」「30-Day Yield」時,定義在它自己頁面的註腳裡,名字相同不代表算法相同。
同一筆收入,換三種算法會變成三個數字
用一個假設的數字最容易看出差別。下面的數字全是為了示範而設的,跟任何產品的實際收益無關。
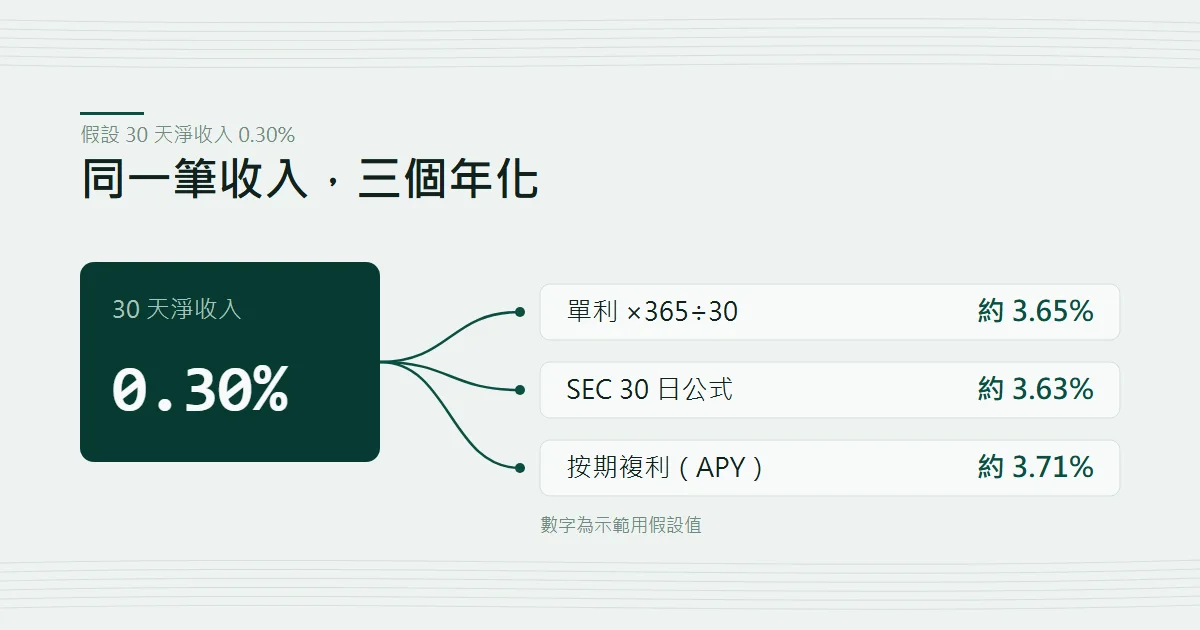
假設一檔基金在過去 30 天裡,扣完費用後的淨收入剛好等於本金的 0.30%。這 0.30% 拿去「換算成一年」,至少有三種常見做法:
| 換算方式 | 算式 | 得出的年化 | 誰常這樣寫 |
|---|---|---|---|
| 單利,按 365 天攤 | 0.30% × 365 ÷ 30 | 約 3.65% | 「年化」「current yield」一類的寫法 |
| SEC 30 日收益率的公式 | 2 × [(1 + 0.30%)6 − 1] | 約 3.63% | 美國註冊的債券基金、債券 ETF |
| 按 30 天一期複利滾一年 | (1 + 0.30%)365÷30 − 1 | 約 3.71% | 多數寫「APY」的頁面 |
收入一分沒變,最高和最低差了 0.08 個百分點。差距來自兩個選擇:一年算幾期,以及中途的收益要不要假設再滾進去。SEC 的 30 日公式把 30 天的收益連滾 6 期湊成半年,再乘以 2,是債券市場習慣的半年複利寫法;APY 假設每 30 天的收益都再投資一次,所以三者裡最高。
利率在 4% 上下時,這種差距通常只有零點幾個百分點。它會被放大的情況是另一種:拿 A 產品的 APY 和 B 產品的單利年化比,再加上兩邊的資料日期差了幾天,很容易就把「算法差」看成「產品好壞差」。
7 日年化:美國註冊貨幣基金照哪條公式算
SEC 的 Form N-1A 是美國註冊開放式基金寫招股書用的表格,第 26 項(Item 26)規定績效數字怎麼算。其中 26(a) 專管貨幣市場基金,寫了兩條公式:
- Yield(一般稱 7-Day Current Yield):假設一個帳戶在期初持有 1 份,看 7 天內淨增加多少,除以期初價值得到「base period return」,再乘以 365/7。
- Effective Yield(7-Day Effective Yield):同一個 base period return,加 1 之後取 365/7 次方,再減 1。表格原文寫作 EFFECTIVE YIELD = [(BASE PERIOD RETURN + 1)365/7] − 1。
表格的說明欄還規定了幾件會影響數字的事:7 天裡配息買到的新份額要算進去;所有按期間向全體股東收取的費用都要扣掉;出售證券的已實現損益、未實現的漲跌,都不算進收益率。所以 7 日年化反映的是那 7 天的利息收入扣掉費用,跟基金淨值有沒有波動無關。
換成數字看:假設 7 天的 base period return 是 0.07%,current yield 是 0.07% × 365 ÷ 7 ≈ 3.65%,effective yield 是 (1.0007)365/7 − 1 ≈ 3.72%。同樣是假設值。
富蘭克林的 FOBXX(也就是 BENJI 代幣對應的那檔基金)是美國註冊的貨幣市場基金,基金頁上的 7-Day Current Yield、7-Day Effective Yield 就是這兩個數字,另外又各分成含費用減免與不含減免兩欄。那四個數字怎麼在基金頁上找、各代表什麼,BENJI 那篇已經逐欄對過,這裡不重複。
規則的原文在 SEC 網站上的 Form N-1A PDF,第 26 項從頁碼 51(PDF 閱讀器裡的第 61 頁)開始,30 日收益率的公式在 PDF 第 67 頁,這份文件只有英文。
30 日 SEC 收益率看的是持倉的到期收益率
同一個第 26 項,(b) 段管貨幣基金以外的基金,包括債券基金和債券 ETF。它的 30 日收益率公式長這樣:
YIELD = 2 × [((a − b) ÷ (c × d) + 1)6 − 1]
a 是期間內賺到的配息與利息,b 是同期間計提的費用(扣掉補貼後),c 是期間內有權領配息的平均流通份數,d 是期末最後一天的每份最高申購價。
跟 7 日年化最大的不同在 a 怎麼來。說明欄要求:債券的利息收入要先用每檔債券的「到期收益率」算,按月底市價計,再除以 360 攤成每天的利息。換句話說,30 日 SEC 收益率用的是持倉當下的到期收益率,不是基金實際配出去多少錢。持倉剛換成利率較高的新券時,SEC 收益率會比過去一年實際配息算出來的數字先動。
2026 年 10 月
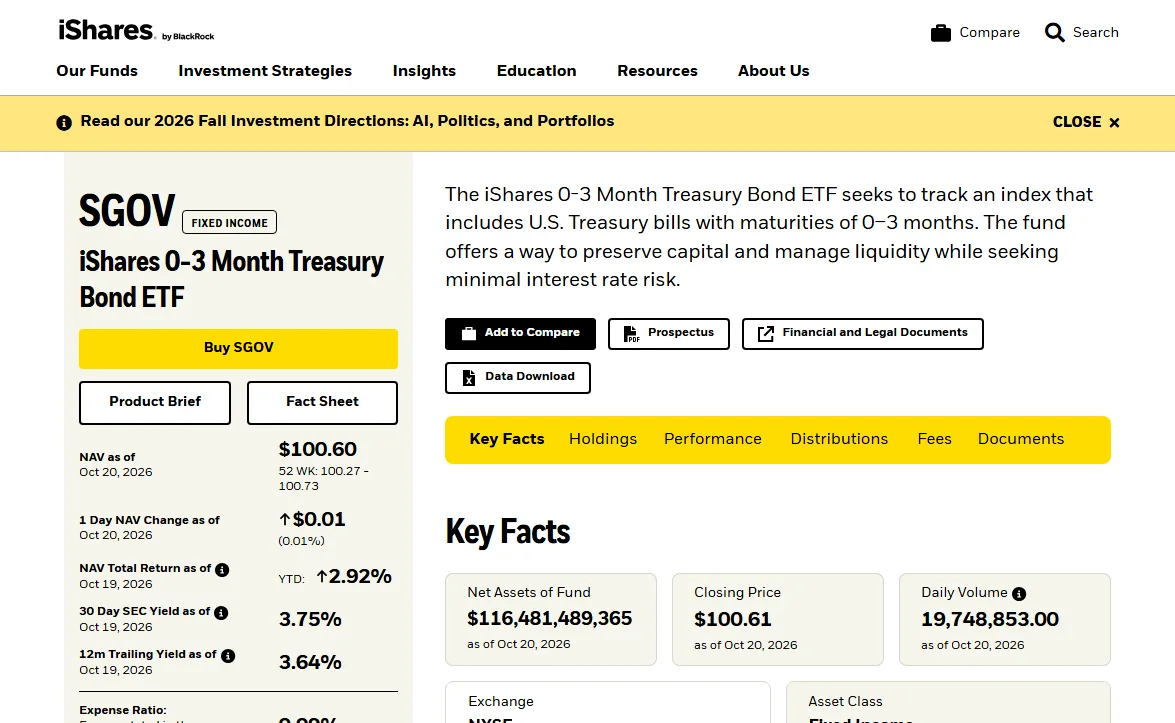
SGOV 是貝萊德旗下 iShares 一檔追蹤 0 到 3 個月美國國庫券指數的 ETF,本身不是代幣,放在這裡是因為它的頁面把兩種收益率擺在一起。截圖那天兩個數字的資料日期都是 2026 年 10 月 19 日,30 Day SEC Yield 比 12m Trailing Yield 高約 0.1 個百分點。後者從名稱看是往回看 12 個月,前者看的是最近 30 天、持倉的到期收益率,兩者回答的是不同的問題。
代幣化美債的頁面上很少出現「30 Day SEC Yield」這個詞,因為多數產品不是在美國註冊的公募基金,不受這條公式約束。如果你在某個代幣頁看到「30 日收益率」,先別當成 SEC 那一套,要看下一節的註腳。
OUSG、USTB 這類私募代幣的 APY 與 30 日收益率,定義寫在註腳
Ondo 的 OUSG 和 Superstate 的 USTB 都是私募結構:OUSG 頁面寫明它代表一檔依美國《投資公司法》3(c)(7) 豁免設立的基金權益,USTB 頁面標著「Tokenized Private Fund」。兩家頁面上的收益率,都靠註腳交代算法。
OUSG 頁面:同一頁有三種收益率
OUSG 頁面上方寫 APY,標著註腳 ¹。註腳原文說,APY 一般在週一到週五更新、假日除外,算法是「更新當天往回 30 個日曆天」的平均收入,已扣費用。注意是日曆天,週末和假日都算在 30 天裡。
往下拉到 Portfolio Overview,又有 7-Day Yield 和 30-Day Yield 兩欄,註腳 ² 的寫法跟 APY 類似,分別往回看 7 個和 30 個日曆天、已扣費用。這一區列的是 OUSG 底下持有的每一檔基金與存款各自的收益率,包括貝萊德 BUIDL、富蘭克林 BENJI 等。它們回答的是「OUSG 的錢放在哪、那些地方各賺多少」,跟 OUSG 代幣持有人實拿的收益是兩回事,中間還隔著 OUSG 自己的費用。
2026 年 10 月 21 日未登入讀取時,這一頁上方兩處標著 APY¹ 的數字分別是 3.58% 和 3.67%,頁面沒有說明兩者為何不同。遇到這種情況,比較穩的做法是去找有寫明資料日期的那一欄,或者直接看第三方基金管理人出的報告。
USTB 頁面:沒有配息,收益長在淨值裡
USTB 頁面頂部寫 30-Day Yield,註腳 ¹ 的算法是:過去 30 天標的持倉累積的淨收入,除以同期平均流通份數,再除以最近一次算出的每份淨值,然後年化;並寫明這個數字已經含費用與開支。註腳沒有寫年化時用單利還是複利。
USTB 的每份淨值是十幾美元、而且一直往上走,這是第二種常見設計:收益不配成新份額,而是累積在單價裡。這種產品不會有「每天入帳」的感覺,要看收益就得比兩個日期的淨值。只看淨值時,可以自己算:兩個日期的淨值相除減 1,再按天數換算成年,算法跟上面第一節的表一樣,選單利或複利要先講清楚。
私募代幣頁面上的收益率,目前沒有一套統一規則要求它們照 SEC 公式寫。名稱長得像 SEC 那幾個詞,也要點開註腳確認:往回看幾天、日曆天還是營業日、扣費前還是扣費後、算的是代幣還是底下的持倉。
拿兩個年化來比之前,要對齊的五件事
- 回看期間。7 天的數字對利率變動反應快、也跳得多;30 天或 12 個月比較平。兩個不同期間的數字擺在一起,差距可能只是時間點造成的。
- 單利還是複利。名稱裡有 Effective 或 APY 的,通常已經含複利;Current、Yield 或單寫「年化」的,要看定義。比較時兩邊換成同一種,第一節那張表的算式可以直接套。
- 費用扣了沒、有沒有減免。SEC 兩條公式都要求扣費用;私募產品的註腳通常會寫「net of expenses」或「inclusive of fees」。有費用減免的產品,減免到期日一過,數字會往下掉,FOBXX 招股書寫的減免期限到 2027 年 7 月 31 日,OUSG 的管理費減免到 2027 年 1 月 1 日。
- 誰的收益。代幣本身、底下持有的基金、還是交易所把它包成的理財產品,三者的收益率都可能被寫成「這個產品的年化」。交易所產品的收益分配,看 RWUSD 那篇怎麼拆。
- 資料日期。每個數字旁邊找「as of」。沒有寫日期的數字,拿來比的意義不大。
五件事對齊之後,還有一層不在這些收益率裡:買進賣出的價差、鏈上手續費、提領費。這些按次收取,不會出現在任何一種年化裡。淨收益試算器可以把它們扣掉。試算器用的是單利算法,「標示年化」那一欄填 current 類的單利數字比較對得上;直接填 APY 或 effective yield,算出來會略高一點。
如果你想比的是兩檔產品的贖回條件而不是收益,贖回要等幾天那篇把 T+0、T+2 和月度窗口的條款寫法並排列過。