টোকেনাইজড সম্পদ
সোনার টোকেন কেনার আগে: সোনাটা কে রাখছে, ফেরত পাবেন কীভাবে
ডিজিটাল গোল্ড, সোনার টোকেন — নাম যা-ই হোক, বাজারে যে দুটো সবচেয়ে বেশি চলে সেগুলো হলো PAXG আর XAUT, আর দুটোই এক ট্রয় আউন্স লন্ডন ডেলিভারি মানের সোনার বারের দিকে আঙুল তুলে দেখায়। কিন্তু ওই “দিকে দেখানো” কথাটার নিচে তিনটে প্রশ্ন বসে আছে: ইস্যুকারীটা কার নজরদারিতে, বারটা আপনি সত্যিই হাতে তুলে নিতে পারবেন কি না, আর দুজনে টাকা কামায় কোথা থেকে। সঙ্গে দক্ষিণ এশিয়ার পাঠকের নিজের দুটো প্রশ্ন — বাংলাদেশ থেকে এটা কেনা যায় কি না, আর শরিয়াহ বিবেচনায় ঠিক কোন কোন ঘরে মতভেদ হয়।
এক ট্রয় আউন্সের একটা বার লন্ডনের ভল্টে শুয়ে থাকলে আর সুইজারল্যান্ডের ভল্টে শুয়ে থাকলে ওজনে কোনো তফাত হয় না। তফাতটা শুরু হয় তার পরের ধাপে — বারটা কার হেফাজতে, সেই হাতের ওপর কার নজর, আর কাগজটা আপনাকে কতটুকু অধিকার দেয়। ঘর ধরে ধরে দেখা যাক।
| তুলনার ঘর | PAXG | XAUT |
|---|---|---|
| ইস্যুকারী | Paxos, যুক্তরাষ্ট্রের নিউ ইয়র্ক অঙ্গরাজ্য | Tether গোষ্ঠীর স্বর্ণ-পণ্যের শাখা |
| একটি টোকেন মানে | এক ট্রয় আউন্স লন্ডন ডেলিভারি মানের সোনার বার | এক ট্রয় আউন্স লন্ডন ডেলিভারি মানের সোনার বার |
| বার রাখা আছে কোথায় | লন্ডনের পেশাদার ভল্টে | সুইজারল্যান্ডের ভল্টে |
| বারের ক্রমিক নম্বর মেলানো যায়? | অফিশিয়াল সাইটে খোঁজার টুল আছে; ঠিকানা ধরে নির্দিষ্ট বার পর্যন্ত পৌঁছানো যায় | অফিশিয়াল সাইটে খোঁজার ব্যবস্থা আছে, তবে ধরনটা Paxos-এর মতো নয় |
| প্রকাশ্য প্রতিবেদন | নিয়মিত স্বচ্ছতা-প্রতিবেদন প্রকাশ করে | নিয়মিত রিজার্ভ-সংক্রান্ত প্রতিবেদন প্রকাশ করে |
| সোনা হাতে তুলে নেওয়া | আবেদন করা যায়; ন্যূনতম পরিমাণ আর অঞ্চলের শর্ত আছে | আবেদন করা যায়; ন্যূনতম পরিমাণ আর অঞ্চলের শর্ত আছে |
| ধরে রাখার ফি | বার্ষিক সংরক্ষণ ফি নেই | বার্ষিক সংরক্ষণ ফি নেই |
| চেইন | মূলত ইথেরিয়াম, পাশাপাশি অন্য চেইনেও সংস্করণ আছে | মূলত ইথেরিয়াম, পাশাপাশি অন্য চেইনেও সংস্করণ আছে |
ওপরের ঘরগুলোতে কেবল ধীরে বদলায় এমন কাঠামোগত তথ্য রাখা হয়েছে; উৎস দুই ইস্যুকারীর অফিশিয়াল পাতা আর প্রকাশ্য নথি, যাচাই ২০২৬-০৯। ফি, ন্যূনতম পরিমাণ, সমর্থিত চেইন আর অঞ্চলভিত্তিক শর্ত — সবই বদলাতে পারে; হাত দেওয়ার আগে ইস্যুকারীর তৎকালীন পাতাটাই চূড়ান্ত।
টেবিল আপনাকে কেবল কঙ্কালটা দিতে পারে। বিচারে যা কাজে লাগে, সেটা নিচের কয়েকটা কথা।
কে নজর রাখছে, আর তাতে তফাতটা কোথায়
দুটোর মধ্যে সবচেয়ে বাস্তব পার্থক্য এটাই। Paxos যুক্তরাষ্ট্রের নিউ ইয়র্ক অঙ্গরাজ্যে গঠিত একটি ট্রাস্ট কোম্পানি এবং ওই অঙ্গরাজ্যের আর্থিক সেবা-সংক্রান্ত কর্তৃপক্ষের নিয়ন্ত্রণে চলে। এই পরিচয়টার কয়েকটা হাতে-ধরা ফল আছে: গ্রাহকের সম্পদ কোম্পানির নিজের সম্পদ থেকে আলাদা রাখতে হয়, নিয়মিত পরিদর্শনের মুখে পড়তে হয়, আর মূলধন ও কাস্টডি নিয়ে নির্দিষ্ট কিছু বিধি মানতে হয়।
Tether গোষ্ঠীর স্বর্ণ-পণ্যের শাখাটি অন্য পথে হেঁটেছে; তার নিয়ন্ত্রক পরিচয় আর অবস্থান Paxos-এর মতো নয়। এর মানে এই নয় যে “ওটার দিকে কেউ তাকায় না” — মানে হলো, মূল্যায়নের সময় আপনাকে অন্য কোণ থেকে তাকাতে হবে: তারা কী প্রকাশ করে, সেটা কে তৈরি করে দেয়, আর তার পরিধি ঠিক কতদূর পর্যন্ত যায়।
কোনো তৃতীয় পক্ষের লেখার বয়ানের ওপর ভরসা করবেন না — এই লেখাটাও তার মধ্যে পড়ে। দুই ইস্যুকারীরই নিজস্ব স্বচ্ছতা বা নিয়ন্ত্রণ-সংক্রান্ত পাতা আছে, যেখানে সত্তার নাম, নিবন্ধনের জায়গা আর প্রযোজ্য নিয়ন্ত্রক কাঠামোটা লেখা থাকে। সত্তার নামটা হাতে পাওয়ার পর সংশ্লিষ্ট কর্তৃপক্ষের প্রকাশ্য তালিকায় গিয়ে একবার খুঁজে দেখুন। পুরো কাজটায় দশ মিনিটও লাগে না, আর সিদ্ধান্তটা তখন আপনার নিজের।
সোনা হাতে তুলে নেওয়া: শুনতে চমৎকার, বাস্তবে অনেক দূর
দুটোতেই টোকেন ফিরিয়ে দিয়ে আসল সোনা নেওয়ার ব্যবস্থা আছে। “সোনার দামের সঙ্গে বাঁধা নিছক একটা ডেরিভেটিভ” — এই জিনিসগুলোর সঙ্গে এখানেই এদের সবচেয়ে বড় তফাত, আর বিজ্ঞাপনে সবচেয়ে বেশি এই কথাটাই বলা হয়।
এই জায়গায় দক্ষিণ এশিয়ার পাঠকের একটা সুবিধা আছে, আর ঠিক সেখানেই একটা ফাঁদও আছে। সুবিধা হলো, সোনা আমাদের হাতে-কলমে চেনা জিনিস: ঘরে সোনা রাখা, দোকানে নিয়ে গিয়ে ওজন করানো, দরকারে গয়না বন্ধক রাখা — এসব আমরা বুঝি। ফাঁদটাও ওখানেই: ঘরের সিন্দুকে রাখা সোনার সঙ্গে টোকেন থেকে সোনা তুলে নেওয়ার শর্তগুলো এক জিনিস নয়। কাজটা বাস্তবে করতে গেলে চৌকাঠ বেশির ভাগ মানুষের ধারণার চেয়ে উঁচু। দুই পক্ষের সাধারণ শর্তগুলো মোটামুটি এই কয় ধরনের:
- ন্যূনতম পরিমাণ। লন্ডন ডেলিভারি মানের বার আকারে বড়; একটা বারের ওজন এক আউন্সের চেয়ে অনেক বেশি। আস্ত একটা বার তুলে নিতে হলে আপনার হাতে অন্তত একটা গোটা বার হয়ে যাওয়ার মতো টোকেন থাকতে হবে। পাড়ার দোকান থেকে অল্প একটু সোনা কিনে আনার মতো ব্যাপার এটা নয়।
- পরিচয় যাচাই। সোনা তুলতে হলে পূর্ণ পরিচয় যাচাই করাতেই হবে; যেকোনো একটা বেনামি ঠিকানা থেকে আবেদন করা যায় না।
- অঞ্চল। আপনি যেখানে আছেন সেখানে আদৌ পাঠানো যায় কি না, আর পাঠাতে গেলে শুল্ক, বিমা ও পরিবহনে কত পড়ে — জায়গাভেদে এটা অনেক আলাদা। ঢাকা বা কলকাতা থেকে দেখলে ঘরটা আলাদা করে পড়ে নেওয়া দরকার: সোনা আনা-নেওয়ার নিয়ম দেশে দেশে আলাদা, আর ইস্যুকারী কোন কোন জায়গায় পাঠাতে রাজি সেটা তাদের তৎকালীন নথিতেই লেখা থাকে।
- খরচ। তোলার নিজস্ব প্রক্রিয়া-ফি আছে, তার সঙ্গে যোগ হয় পরিবহন আর বিমা। সব মিলিয়ে অঙ্কটা সাধারণত ছোট হয় না।
তাই আমার নিজের দেখাটা এ রকম: সোনা তুলে নেওয়ার সুযোগটার আসল দাম এই নয় যে আপনি সত্যিই একদিন গিয়ে তুলবেন; আসল দাম হলো, এটা থাকার কারণেই দামের নিচে একটা বাস্তব নোঙর পড়ে থাকে। টোকেন যতক্ষণ সত্যিকারের সোনায় বদলে নেওয়া যায়, ততক্ষণ বাজারদর দীর্ঘ সময় ধরে স্পট দাম থেকে অনেক দূরে সরে থাকতে পারে না। ধারকের জন্য এই ব্যবস্থাটার মানে আছে — আপনি জীবনে একবারও ওই বোতামটা না চাপলেও।
বাংলাদেশ থেকে সোনার টোকেন কেনা যায় কি — আইনি অবস্থানটা কী
পাঠকের কাছ থেকে সবচেয়ে বেশি আসে এই প্রশ্নটাই, আর এর সৎ উত্তরটা এক লাইনে হয় না। কারণ এখানে দুটো আলাদা নিয়ম একসঙ্গে জড়িয়ে আছে, আর সেগুলো এক জায়গা থেকে আসেও না।
এক, ক্রিপ্টো সম্পদের অবস্থান। সোনার টোকেন জিনিসটা যত সোনার, ঠিক ততটাই ক্রিপ্টোরও — এটা একটা ব্লকচেইনের ওপরে ইস্যু করা টোকেন, আর আপনি সেটা কেনেন-বেচেন ক্রিপ্টো লেনদেনের পরিকাঠামো দিয়েই। ফলে আপনার এলাকায় ক্রিপ্টো সম্পদের যে অবস্থান, এই টোকেনও সেই একই ছাতার নিচে পড়ে; নিচে সোনা আছে বলে আলাদা কোনো ছাড় সেটা পায় না। বাংলাদেশ ব্যাংক ক্রিপ্টো লেনদেন নিয়ে সময়ে সময়ে প্রকাশ্য অবস্থান জানিয়েছে এবং সেই অবস্থানটা কড়া — পশ্চিমবঙ্গের পাঠকের জন্য কাঠামোটা আবার আলাদা, কারণ ভারতের নিয়ন্ত্রক ব্যবস্থা আর কর-কাঠামো ভিন্ন পথে গড়ে উঠেছে।
দুই, সোনার নিজের নিয়ম। এটা আলাদা করে খেয়াল না করলেই ভুল হয়। ধাতু হাতে তুলে নেওয়ার ব্যবস্থাটা ব্যবহার করতে গেলে সোনা একটা সীমানা পেরিয়ে আপনার কাছে আসবে, আর সোনা আমদানি, ঘোষণা ও শুল্কের নিয়ম ক্রিপ্টোর নিয়মের সঙ্গে এক জায়গা থেকে আসে না। অর্থাৎ টোকেনটা কেনা যায় কি না আর ধাতুটা আনা যায় কি না — এই দুটো আলাদা প্রশ্ন, দুটোরই আলাদা উত্তর লাগে।
এবার পরিষ্কার করে বলি, আর এটাই এই অংশটার আসল কথা: বাংলাদেশ বা ভারতের নিয়মটা এই মুহূর্তে ঠিক কোথায় দাঁড়িয়ে আছে, সেটা আমি এখানে লিখে দিচ্ছি না। কারণ ওটা বদলায়, আর কোনো একটা লেখায় বসিয়ে দেওয়া অবস্থান একদিন পুরনো হয়ে যায় — পুরনো তথ্য না-থাকা তথ্যের চেয়েও খারাপ, কারণ মানুষ সেটার ওপর ভরসা করে বসে। যেটা করা দরকার সেটা হলো আপনার নিজের দেশের কেন্দ্রীয় ব্যাংক আর রাজস্ব কর্তৃপক্ষের অফিশিয়াল পাতায় গিয়ে তৎকালীন বিজ্ঞপ্তিটা নিজের চোখে পড়া, আর সন্দেহ থাকলে স্থানীয় একজন আইনজীবী বা হিসাবরক্ষকের সঙ্গে বসা।
দুটো কথা এখানে লিখে রাখা দরকার। প্রথমটা: প্ল্যাটফর্মে ঢোকা যাচ্ছে, পাতাটা খুলছে, বোতামটা কাজ করছে — এর কোনোটাই প্রমাণ নয় যে আপনার এলাকায় কাজটা অনুমোদিত। কারিগরি দিক থেকে সম্ভব হওয়া আর আইনত অনুমোদিত হওয়া দুটো সম্পূর্ণ আলাদা জিনিস, আর দায়টা শেষ পর্যন্ত ব্যবহারকারীর ঘাড়েই পড়ে। দ্বিতীয়টা: নিয়ম এড়ানোর কোনো পথ এই সাইটে দেখানো হয় না — কোন পথে ধরা পড়বেন না, কোন উপায়ে ঘুরিয়ে করা যায়, এ ধরনের কিছু এখানে নেই এবং থাকবেও না। আমরা যা করতে পারি সেটা হলো প্রশ্নটা কোথায় গিয়ে ঠেকে সেটা দেখিয়ে দেওয়া; সিদ্ধান্তটা আপনার নিজের এলাকার নিয়ম জেনে আপনাকেই নিতে হবে।
SEBI বলেছে ডিজিটাল গোল্ড তাদের আওতার বাইরে — সোনার টোকেনের বেলায় প্রশ্নটা কী দাঁড়ায়
২০২৫ সালের ৮ নভেম্বর ভারতের বাজার-নিয়ন্ত্রক SEBI একটা এক পাতার প্রেস রিলিজ দেয় — PR No. 70/2025, “Caution to public regarding dealing in ‘Digital Gold’”। কাগজটা সোনার টোকেন নিয়ে নয়; এটা ওইসব ডিজিটাল প্ল্যাটফর্ম নিয়ে, যারা অ্যাপের ভেতরে “ডিজিটাল গোল্ড” বা “ই-গোল্ড” নামে সোনা কেনার সুযোগ দেয়। তবু এটা এই লেখার মধ্যে রাখছি, কারণ নিয়ন্ত্রক জিনিসটা যে দুটো প্রশ্ন দিয়ে বিচার করেছে, সেই দুটো প্রশ্ন সোনার টোকেনের গায়েও হুবহু বসে যায়।
রিলিজে SEBI প্রথমে নিজের আওতায় থাকা সোনার পণ্যগুলোর নাম ধরে বলে দিয়েছে: এক্সচেঞ্জে লেনদেন হওয়া কমোডিটি ডেরিভেটিভ কন্ট্রাক্ট, মিউচুয়াল ফান্ডের গোল্ড ETF, আর স্টক এক্সচেঞ্জে লেনদেনযোগ্য Electronic Gold Receipt (EGR)। তারপর ডিজিটাল গোল্ড প্রসঙ্গে লেখা — এগুলো “neither notified as securities nor regulated as commodity derivatives”, এবং “operate entirely outside the purview of SEBI”। শেষ অনুচ্ছেদটা সবচেয়ে সরাসরি: “none of the investor protection mechanisms under securities market purview shall be available for investments in such Digital Gold/ E-Gold products.”
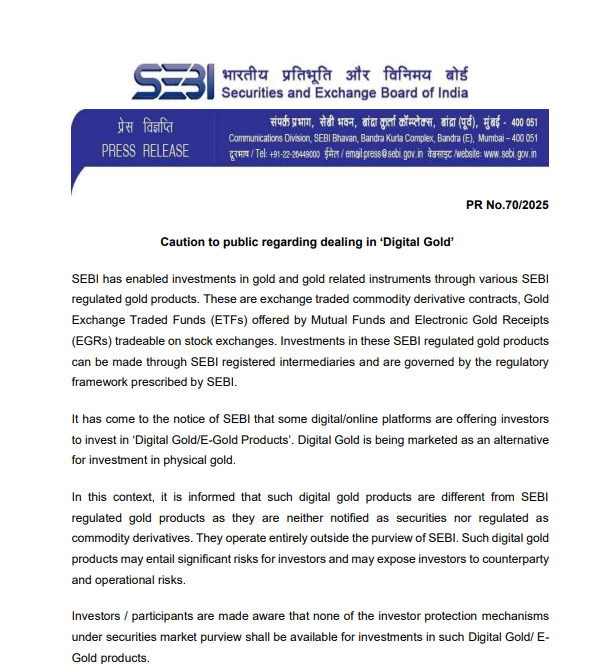
এবার এই লেখার নিজের অংশ। ওই কাগজে PAXG বা XAUT-এর নাম নেই, আর ভারতে এই টোকেনগুলোর আইনি অবস্থান কী — সেটা আমি এখানে বলছি না, ওটা আইনজীবীর কাজ। যেটা বলা যায়, সেটা হলো নিয়ন্ত্রক যে মাপকাঠি ব্যবহার করেছে, সেটা আপনি নিজেই যেকোনো সোনার পণ্যের গায়ে বসিয়ে দেখতে পারেন। প্রশ্ন দুটো: জিনিসটা কি সিকিউরিটি হিসেবে বিজ্ঞপ্তিভুক্ত? জিনিসটা কি কমোডিটি ডেরিভেটিভ হিসেবে নিয়ন্ত্রিত? দুটোর উত্তরই “না” হলে যে ঝুঁকিটা পড়ে থাকে, SEBI সেটার নামও দিয়ে দিয়েছে — counterparty risk আর operational risk। অর্থাৎ প্রশ্নটা ঘুরে আবার সেখানেই ফেরে, যেখান থেকে এই লেখা শুরু হয়েছিল: সোনাটা আসলে কার কাছে আছে, কাগজে কী লেখা, আর গোলমাল বাধলে আপনি কার কাছে দাবি নিয়ে দাঁড়াবেন।
এই কাগজ পড়ে একটা তাড়াহুড়ো সিদ্ধান্তে পৌঁছানো সহজ — “তাহলে নিয়ন্ত্রিত একটা বেছে নিই”। কথাটা ঠিক, তবে অসম্পূর্ণ। “নিয়ন্ত্রিত” শুনলেই পরের প্রশ্নটা করতে হয়: কার দ্বারা, আর সেই নিয়ন্ত্রকের সুরক্ষা আপনার পর্যন্ত পৌঁছায় কি না। ওপরের কে নজর রাখছে অংশে দেখা গেছে, এই দুই টোকেনের নিয়ন্ত্রক-অবস্থান এক নয়। আর যেটাই হোক — সেই নিয়ন্ত্রক ভারতেরও নয়, বাংলাদেশেরও নয়। বিদেশি নিয়ন্ত্রকের আওতায় থাকা মানে নথিপত্রের মান সাধারণত ভালো হয়; কিন্তু আপনার নিজের দেশের বিনিয়োগকারী-সুরক্ষা ব্যবস্থা ওই দূরত্ব পেরিয়ে আপনাকে টেনে তুলতে আসবে না।
সোনার টোকেন হালাল কি না: যে তিনটে শর্তে মতভেদ হয়
সীমানাটা গোড়াতেই টেনে নিই: এই সাইট কোনো শরিয়াহ রায় দেয় না, আর এখানে কোনো ফতোয়া উদ্ধৃত করা হয়নি। আমার সেই যোগ্যতাও নেই। এই অংশটার কাজ একটাই — আলোচনাটা কোথায় গিয়ে আটকায়, সেটা টোকেনের কাঠামোর ভাষায় খুলে দেওয়া, যাতে প্রশ্নগুলো আপনি গুছিয়ে নিয়ে যেতে পারেন।
সোনা নিয়ে প্রচলিত আলোচনায় যে শর্তগুলো বারবার ফিরে আসে, টোকেনের বেলায় সেগুলো মোটামুটি তিনটে ঘরে এসে দাঁড়ায়। মতভেদ হয় এই তিনটেতেই:
- এক — ধাতুটা সত্যিই হাতে নেওয়া যায় কি না। ওপরে যে চৌকাঠের কথা বললাম, সেটা এখানে সরাসরি কাজে লাগে। কেউ বলেন, ভল্টে নির্দিষ্ট বার বরাদ্দ থাকা আর তুলে নেওয়ার অধিকার কাগজে থাকাই যথেষ্ট; কেউ বলেন, বাস্তবে তুলে নেওয়া যত কঠিন, দাবিটা ততটাই কাগুজে। তাই নথিতে খুঁজে বের করার ঘরগুলো হলো: সোনাটা নির্দিষ্ট করে বরাদ্দ করা না কি সাধারণ মজুত থেকে, তুলে নেওয়ার ন্যূনতম পরিমাণ কত, আর আপনার এলাকায় আদৌ পাঠানো হয় কি না।
- দুই — কাঠামোয় সুদের কোনো উপাদান আছে কি না। স্রেফ PAXG বা XAUT ধরে রাখলে সেটা নিজে থেকে কোনো আয় দেয় না; এই কথাটা লেখার শেষেও আবার আসবে। কিন্তু বহু প্ল্যাটফর্ম এই টোকেন ধার দিয়ে বা জমা রেখে বাড়তি আয়ের প্রস্তাব দেয়, আর সেটা সম্পূর্ণ আলাদা একটা স্তর — ওটা নিজে থেকে চালু হয় না, আপনাকেই চালু করতে হয়। কাজেই প্রশ্নটা দুই ভাগে ভাঙে: খোদ টোকেনের কাঠামোয় কী আছে, আর আপনি ওটাকে কোথায় রাখছেন।
- তিন — বিনিময়টা তাৎক্ষণিক কি না। কেনার পর নিষ্পত্তি কখন হয়, ফেরত দিতে চাইলে কত দিন লাগে, মাঝখানে অপেক্ষার কোনো জানালা আছে কি না — এই তথ্যগুলো ইস্যুকারীর শর্তে লেখা থাকে, অনুমান করার দরকার নেই।
তিনটে ঘরেরই উত্তর নথিতে আছে, আর সেগুলো আপনি নিজেই বের করতে পারেন। আমার পরামর্শ: উত্তরগুলো লিখে ফেলুন, সঙ্গে কোন তারিখের কোন সংস্করণের নথি থেকে পেলেন সেটাও — শর্ত সংশোধিত হয়, আর ছয় মাস পরে আপনার মনে থাকবে না কোনটা দেখে কী ভেবেছিলেন।
তারপরের কাজটা আমার নয়। এই তিনটে ঘরের উত্তর নিয়ে আপনার নিজের বিশ্বাসভাজন আলেম বা শরিয়াহ উপদেষ্টার কাছে যান। কোনটা গ্রহণযোগ্য আর কোনটা নয়, এই সাইট সে বিষয়ে কোনো মত দেয় না — আমরা কেবল নথির কোন জায়গায় প্রশ্নটা লুকিয়ে আছে সেটুকু দেখিয়ে দিতে পারি; রায়টা আপনার নিজের বিবেচনার, আর আপনার উপদেষ্টার।
খরচের কাঠামো: সংরক্ষণ ফি নেই মানে বিনামূল্যে নয়
দুটোর কোনোটিই বার্ষিক সংরক্ষণ ফি নেয় না, আর প্রচলিত কিছু স্বর্ণ-পণ্যের তুলনায় এটা এদের একটা সুবিধা। কিন্তু আপনার আসল খরচ উবে যায়নি, শুধু জায়গা বদলেছে:
কেনা আর বেচার দামের ব্যবধান। এক্সচেঞ্জে বা তারল্য-পুলে লেনদেনের সময় অর্ডার বই কতটা পুরু, সেটাই ঠিক করে আপনি কত গুনবেন। মূলধারার ক্রিপ্টো সম্পদের তুলনায় টোকেনাইজড স্বর্ণের তারল্য অনেক কম; বড় অঙ্কে ঢুকতে-বেরোতে গেলে এই ঘরটাই সবচেয়ে বেশি কামড়ায়।
চেইনের ওপরের ফি। পাঠানো, বদলানো — সবেতেই লাগে। অঙ্কের সঙ্গে এর সম্পর্ক নেই, তাই ছোট অঙ্কে ঢুকতে-বেরোতে এর আপেক্ষিক ভার অনেক বেশি।
সাবস্ক্রিপশন ও রিডেম্পশনের ফি। সরাসরি ইস্যুকারীর কাছে কিনতে বা ফেরত দিতে গেলে আলাদা একটা ফি-কাঠামো আছে, সাধারণত অনুপাতে নয়তো প্রতি লেনদেনে; ধাপগুলো এক-এক ইস্যুকারীর এক-এক রকম।
বাজারদর আর স্পট দামের ফারাক। টোকেনের বাজারদর সোনার স্পট দামের চারপাশে ঘোরে, কিন্তু হুবহু গায়ে লেগে থাকে না। বাজারে টান পড়লে প্রিমিয়াম বা ছাড় — দুটোই চওড়া হতে পারে। এটাকে “ফি” বলা যায় না, কিন্তু আপনার খরচের ওপর এর প্রভাব বাস্তব।
এই ঘরগুলো যোগ করলে অল্প সময়ের জন্য ঢুকে-বেরোনোর মোট খরচ বেশ বড় হয়ে দাঁড়াতে পারে। কয়েক দিনের জন্য সোনার দিকে একটা পজিশন নেওয়াই যদি আপনার উদ্দেশ্য হয়, তাহলে এই দুটো টোকেন সাধারণত ঠিক হাতিয়ার হবে না; এগুলো মাঝারি থেকে দীর্ঘ মেয়াদে ধরে রাখার জন্য বেশি মানানসই।
সোনা রাখার বাকি পথগুলোর সঙ্গে মিলিয়ে দেখা
“PAXG না XAUT” — এই প্রশ্নে ঢোকার আগে একবার দেখে নেওয়া দরকার, টোকেনাইজড স্বর্ণ জিনিসটাই আদৌ আপনার জন্য কি না। সোনা ধরে রাখার অন্তত চারটে পথ আছে:
| পথ | জিম্মায় কে রাখে | ধরে রাখার খরচ | চব্বিশ ঘণ্টা লেনদেন |
|---|---|---|---|
| সোনার বার ও কয়েন | আপনি নিজে, নয়তো ব্যাংকের লকার | সংরক্ষণ ও বিমার খরচ; কেনাবেচার ব্যবধানও বড় | না |
| স্বর্ণ-সঞ্চয় হিসাব | ব্যাংক | কেনাবেচার ব্যবধান; কোনো কোনো ব্যাংকে হিসাব-রক্ষণ ফি | ব্যাংকের কাজের সময় অনুযায়ী |
| স্বর্ণ ETF | ফান্ডের কাস্টডিয়ান | বার্ষিক ব্যবস্থাপনা ফি, সঙ্গে ব্রোকারের কমিশন | এক্সচেঞ্জের সময়সূচি অনুযায়ী |
| টোকেনাইজড স্বর্ণ | ইস্যুকারীর ঠিক করা ভল্ট | বার্ষিক সংরক্ষণ ফি নেই, তবে চেইন ও লেনদেনের খরচ আছে | হ্যাঁ |
টোকেনাইজড স্বর্ণের বৈশিষ্ট্যগুলো পরিষ্কার: চব্বিশ ঘণ্টা লেনদেন করা যায়, সরাসরি আরেকজনকে পাঠিয়ে দেওয়া যায়, বার্ষিক সংরক্ষণ ফি নেই, আর খুব ছোট ভগ্নাংশেও ভাঙা যায়। এর দাম হলো, আপনি বাড়তি একটা স্তর — ইস্যুকারীর ঝুঁকি — কাঁধে তুলে নিচ্ছেন, আর প্রাইভেট কি সামলানো ও চেইনের ওপরের কাজগুলো আপনাকেই করতে হচ্ছে।
আপনার চাহিদা যদি হয় “পোর্টফোলিওতে কিছুটা সোনা থাকুক, অনেক দিন পড়ে থাকুক, বারবার নাড়াচাড়া করব না” — তাহলে বেশির ভাগ ক্ষেত্রে স্বর্ণ ETF অনেক কম ঝামেলার। টোকেনাইজড স্বর্ণ সত্যিই এগিয়ে থাকে অন্য কয়েকটা পরিস্থিতিতে: আপনাকে সীমানা পেরিয়ে পাঠাতে হবে, বাজার বন্ধ থাকা সময়ে পজিশন বদলাতে হবে, কিংবা আপনার সম্পদ এমনিতেই চেইনের ওপরে আছে আর আপনি বারবার টাকায় ঢোকা-বেরোনোর ঘষা এড়াতে চান। সঙ্গে এটাও দেখে নেবেন, পথগুলোর কোনটা আপনার জন্য আদৌ খোলা — স্বর্ণ ETF বা স্বর্ণ-সঞ্চয় হিসাব সব বাজারে একইভাবে পাওয়া যায় না, আর আপনার এলাকার নিয়মও আলাদা।
কথাটা আমি গোড়াতেই বলে রাখতে চাই, কারণ অনেকে “চেইনের ওপরের সোনা” কথাটা শুনে গবেষণা শুরু করেন আর “আমার চেইনের ওপরে দরকারটা কী” প্রশ্নটা টপকে যান। হাতিয়ার বাছা হয় চাহিদা দেখে, উল্টোটা নয়।
দুজনের সাধারণ ঝুঁকি, আর আলাদা যেটুকু
সাধারণ অংশটা:
- ইস্যুকারীর ঝুঁকি। আপনার দাবি গিয়ে দাঁড়ায় ইস্যুকারীর ওপর। নিয়ন্ত্রণ যত কড়াই হোক, এই স্তরটা কখনো মুছে যায় না।
- কাস্টডির ঝুঁকি। বার পড়ে আছে তৃতীয় পক্ষের ভল্টে; ওই ভল্টের নিজের কাজকর্মের ঝুঁকি আর বিমার পরিধি কতদূর — নথি দেখে জানতে হবে।
- স্মার্ট কন্ট্রাক্ট আর জমিয়ে দেওয়ার ক্ষমতা। দুটোর কন্ট্রাক্টেই প্রশাসনিক ক্ষমতা রাখা আছে। নিয়ন্ত্রিত টোকেনে এটা কমপ্লায়েন্সের দাবি (নিষেধাজ্ঞার আওতায় পড়া ঠিকানা জমিয়ে দিতে পারতে হবে), কিন্তু এটা যে একটা নকশা আপনাকে মেনে নিতে হচ্ছে, সেটাও সত্যি।
- সোনার নিজের দামের ঝুঁকি। সোনার দাম বাড়ে, কমেও। টোকেনাইজেশনের সঙ্গে এর কোনো সম্পর্ক নেই।
পার্থক্যটা মূলত প্রথম ঘরেই: আলাদা নিয়ন্ত্রক কাঠামো মানে বিনিয়োগকারীর সুরক্ষা আর তথ্য-প্রকাশের দাবিও আলাদা। এখানে একটাই সঠিক উত্তর নেই — “কে নজর রাখছে” কথাটাকে আপনি কতটা ওজন দেন, উত্তরটা তার ওপরেই দাঁড়ায়।
টোকেনাইজড স্বর্ণ মূলধনের নিশ্চয়তা দেয় না; সোনার দাম নিজেই বড় ওঠানামার মধ্যে দিয়ে যায় আর তাতে মূলধনে ক্ষতি হতে পারে। ইস্যুকারী, কাস্টডিয়ান, স্মার্ট কন্ট্রাক্ট বা লেনদেনের জায়গা — যেকোনো একটা ধাপে গোলমাল হলে রিডেম্পশন আটকে যেতে পারে, কিংবা পুরো মূলধনই হারাতে পারেন। কিছু অঞ্চলে এ ধরনের পণ্যের ওপর আলাদা বিধিনিষেধ আছে; হাত দেওয়ার আগে নিজের এলাকার নিয়ম জেনে নিন। এই লেখা কেবল কাঠামোর তুলনা করে, বিনিয়োগ পরামর্শ নয়।
কোন চেইনে ধরে রাখবেন, সেটাও একটা সিদ্ধান্ত
দুটোরই একাধিক চেইনে সংস্করণ আছে, আর এই ব্যাপারটা আপনার ওপর ধারণার চেয়ে বেশি প্রভাব ফেলে।
ফি। এক চেইন থেকে আরেক চেইনে পাঠানোর খরচের ফারাক কয়েক গুণ নয়, কয়েক ধাপের। শুধু ফেলে রাখলে এটা গায়ে লাগে না। বারবার নাড়াচাড়া করলে জমতে জমতে অঙ্কটা চোখে পড়ার মতো হয়।
তারল্য ভাগ হয়ে যায়। একই টোকেন পাঁচটা চেইনে ইস্যু হলে তারল্যও পাঁচ ভাগ হয়ে যায়। মূল চেইনের বাইরের সংস্করণগুলোতে অর্ডার বই সাধারণত অনেক পাতলা। কোনো এক সাইড চেইনে আপনি স্বচ্ছন্দে কিনতে পারলেন মানে এই নয় যে বেচতেও পারবেন।
রিডেম্পশন কোথায় কোথায় চলে। ইস্যুকারী প্রতিটি চেইনে রিডেম্পশন নেয়, এমন নয়। কেউ কেউ কেবল মূল চেইনেই কাজটা করে; আপনি অন্য চেইনে ধরে রাখলে আগে ফিরিয়ে আনতে হবে — আর সেটা আরেকবার খরচ ও ঝুঁকি।
ক্রস-চেইন সংস্করণটা অফিশিয়াল কি না। এই ঘরটাই সবচেয়ে জরুরি। ইস্যুকারী নিজে প্রতিটি চেইনে যেটা ইস্যু করে, আর তৃতীয় পক্ষের ব্রিজ থেকে বেরিয়ে আসা মোড়কে-ভরা সংস্করণ — দুটোর আইনি অবস্থান একেবারেই আলাদা। দ্বিতীয়টিতে আপনার ঘাড়ে বাড়তি একটা প্রতিপক্ষ চাপে, সেই ব্রিজটা। মেলানোর উপায় সোজা: অফিশিয়াল সাইটে গিয়ে তাদের স্বীকৃত কন্ট্রাক্ট-ঠিকানার তালিকাটা দেখুন; ওই তালিকায় নেই মানে সেটা একই জিনিস নয়।
বাস্তব পরামর্শটা তাই সোজা। অন্য কোনো চেইনে ধরে রাখার পরিষ্কার কারণ না থাকলে ইস্যুকারী মূলত যে চেইনটাকে সমর্থন করে আর যেখানে তারল্য সবচেয়ে জমাট, সেখানেই থাকুন। এতে ফি বাঁচে, আর সেই সঙ্গে বাঁচে বেরোনোর সময়ের নিশ্চয়তাটাও।
তাহলে বাছবেন কীভাবে
তিনটে প্রশ্ন, এই ক্রমেই।
নিয়ন্ত্রক পরিচয়টা আপনার কাছে কতটা জরুরি? “কোন কর্তৃপক্ষের নজরদারিতে চলছে, সম্পদ আলাদা রাখার বাধ্যবাধকতা আছে কি না” — আপনার বিচারের মাপকাঠিতে এই ঘরটার ওজন বেশি হলে উত্তরটা এমনিতেই বেরিয়ে এসেছে। এর মানে এই নয় যে অন্যটা খারাপ; মানে হলো, আপনার পছন্দটা স্পষ্ট।
কিনবেন-বেচবেন কোথায়? আলাদা আলাদা জায়গায় দুটোর তারল্য আলাদা। আপনার খরচের ওপর যেটা প্রভাব ফেলবে সেটা হলো, “আপনি যেখানে নিয়মিত লেনদেন করেন, সেখানে কার অর্ডার বই বেশি পুরু”। এটা নিজের চোখে দেখে নিতে হয়; অন্যের উত্তর এখানে খাটে না। অর্ডার বইয়ের গভীরতা কীভাবে দেখবেন, তার হাতে-কলমে পদ্ধতি লেখা আছে তারল্যের ফাঁদ নিয়ে লেখাটিতে। অর্ডার বই দেখার মতো অ্যাকাউন্ট এখনো না থাকলে অ্যাকাউন্ট খোলার লেখাটিতে পুরো প্রক্রিয়াটা ধাপে ধাপে দেওয়া আছে।
কত দিন ধরে রাখবেন? অনেক দিন রাখলে একবারের খরচগুলোর ভার কমে যায়, তখন আসল প্রশ্ন ইস্যুকারী আর কাস্টডির বন্দোবস্ত। অল্প দিনের জন্য রাখলে কেনাবেচার ব্যবধান আর স্লিপেজই মূল চরিত্র।
প্রসঙ্গক্রমে একটা কথা: এই দুটোর কোনোটিই সুদ দেয় না। এগুলো সোনাকে চেইনের ওপরে তুলে এনেছে, সোনাকে আয়-দেওয়া সম্পদে বদলে দেয়নি। কিছু প্ল্যাটফর্ম “স্বর্ণ-টোকেন ধার দিয়ে সুদ কামান” ধরনের সেবা দেয় — সেটা সম্পূর্ণ আলাদা একটা স্তরের ঝুঁকি, সোনা ধরে রাখার সঙ্গে সেটা এক জিনিস নয়।